レコメンド画像4
融資・節税を軸にした、不動産投資の実務ブログ

2019年 7月 の投稿一覧

不動産投資の始め方|初心者が最初に押さえる5つのステップ

不動産投資の始め方のアイキャッチ画像

不動産投資の始め方

不動産投資を始めようと思っても、何から手を付ければよいのか分からず、物件サイトを眺めるだけで時間が過ぎてしまう人は少なくありません。実際には、物件探しの前にやるべきことがいくつかあり、その順番を間違えると、買えるはずの物件が買えなかったり、買ったあとで資金繰りに苦しんだりします。この記事では、初心者が最初に押さえる5つのステップを、仮の数字の例と、会社員が気をつけたい税務・兼業のポイントとあわせて整理します。
▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

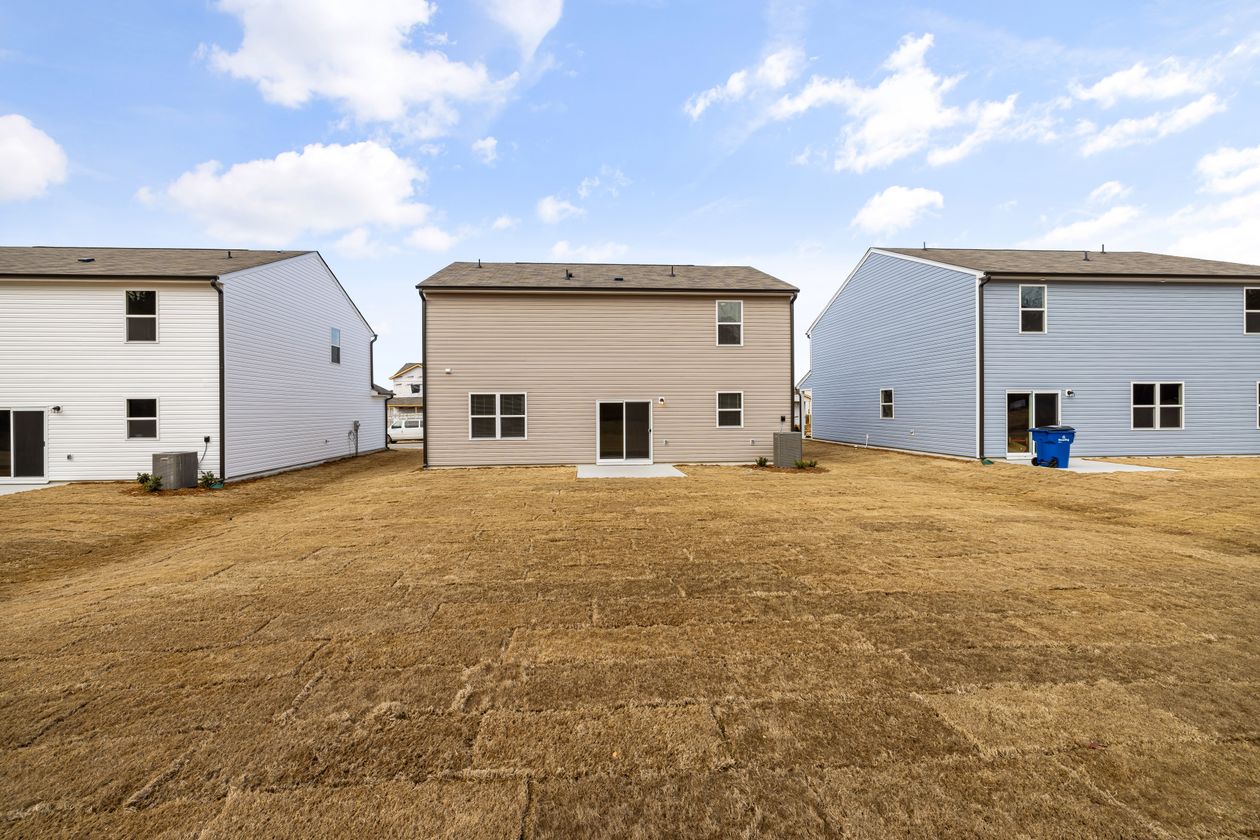
住宅の外観

全体像:5つのステップと、各ステップで決めること

不動産投資の始め方は、次の5つのステップに分けて考えると整理しやすくなります。

ステップ やること ここで決める数字・成果物 つまずきやすい点
1. 目的と目標を決める なぜ投資するのか、いつまでに何を実現したいのかを言葉にする 目標の月間キャッシュフロー、目標時期 目的が曖昧で、物件の良し悪しを判断できない
2. 基礎知識を学ぶ 利回り、融資、税金、リスクの基本を押さえる 用語と指標を説明できる状態 表面利回りだけで物件を比べてしまう
3. 資金計画を立てる 自己資金、諸費用、予備資金を整理する 自己資金の上限、借入の上限 手元の現金を使い切ってしまう
4. 融資相談と物件探しを進める 金融機関に事前相談しつつ、物件を探す 借りられる額と条件の目安、物件の候補 物件を決めてから融資を探し、条件が合わない
5. 購入し、運営を始める 売買契約、融資実行、管理体制の整備、入居者募集 収支管理の仕組み 買った後の運営計画がない

この5つは、順番にこなすのが基本です。特に、ステップ3と4(資金計画と融資相談)を物件探しより先にやることで、買える範囲が見え、物件選びの軸もぶれにくくなります。

ステップ1:目的と目標を決める

最初にやるのは、物件を探すことではなく、「何のために不動産投資をするのか」を決めることです。目的によって、重視する指標も、向いている物件の傾向も変わります。

目的の例 重視しやすい指標 考え方のポイント
毎月の副収入を増やす 毎月のキャッシュフロー、DSCR 返済後に残る額と、空室・修繕に耐える余裕を重視
老後の収入源をつくる 完済後の家賃収入、物件の維持コスト 長く保有する前提で、建物の修繕計画と立地の将来性を重視
資産を増やす・規模を拡大する 自己資金に対する収益率、物件の担保評価、融資の余力 借入が増えるため、金利上昇や空室への耐性を重視
事業として育てる 事業全体の収支、法人化の判断、運営体制 個人と法人の違いや、管理の仕組みを早めに検討

目的が決まったら、数字にします。たとえば、「5年後に、返済後の手残りが月10万円」のように、期限と金額を決めておくと、必要な物件の規模、借入の額、自己資金の水準が逆算できます。逆に、目標があいまいなまま物件を探すと、営業担当者の提案に流されやすくなります。

たとえば、「5年後に、返済後の手残りが月10万円(年120万円)」という目標を立てたとします。あとで紹介する仮の物件の基本ケースでは、返済後のキャッシュフローが年約93万円(月に直すと約7.8万円)です。目標に届くには、この規模の物件がもう少し必要になるか、より収益性の高い物件を選ぶ必要があります。ただし、物件を増やせば借入も増えるため、返済の余力も同時に確認しなければなりません。目標を数字にすると、こうした検討が具体的にできるようになります。

ステップ2:最低限の基礎知識を学ぶ

学ぶ範囲は広いですが、最初に押さえるべきなのは、「物件の収益力」「融資」「税金」「リスク」の4つです。まずは次の用語と指標を、自分の言葉で説明できる状態を目指します。

用語・指標 意味 注意点
表面利回り 年間の満室想定家賃 ÷ 物件価格 空室・経費・諸費用が含まれず、実態より高く見える
実質利回り (年間家賃収入 − 経費)÷ 物件価格(または総投資額) 経費の見積もりが甘いと、数字が実態から離れる
NOI(営業純収益) 家賃収入 − 空室損失 − 運営経費(返済は含まない) 物件そのものの収益力を見る
DSCR(返済余力) NOI ÷ 年間返済額 1.0を下回ると、NOIで返済をまかなえない
自己資金 物件価格と諸費用の合計から、借入額を引いた額 予備資金は別に残す
空室率・稼働率 空室の割合、入居している割合 過去の実績と、周辺の賃貸需要で見積もる

学び方には、本、公的機関や金融機関の公開情報、セミナー、勉強会、スクールなど、いろいろな方法があります。ひとつの情報源に偏らず、複数の情報を比べる姿勢が大切です。「簡単に儲かる」「リスクがない」といった勧誘や、成果を保証するような話には、慎重に向き合ってください。

表面利回りと実質利回りの違い(仮の例)

次の仮の物件で、表面利回りとほかの指標の違いを確認します。中古の一棟アパート、物件価格4,000万円、満室想定の年間家賃360万円とします。

項目 金額(仮の例) メモ
満室想定の年間家賃 360万円 表面利回り = 360 ÷ 4,000 = 9.0%
空室損失(5%) −18万円 入居の実績を見て設定
管理費(家賃の5%) 約−17万円 管理会社に委託する場合
固定資産税・都市計画税 −25万円 物件ごとに異なる
修繕費(積立相当) −20万円 築年数や状態で大きく変わる
保険料 −5万円 火災保険など
その他(清掃・水道光熱費など) −10万円 共用部の費用
NOI 約265万円 実質利回り = 265 ÷ 4,000 = 約6.6%

表面利回り9.0%に対し、経費と空室を見込むと、物件価格に対する実質利回りは約6.6%になります。さらに、購入時の諸費用(仮に320万円)を総投資額に加えると、FCR(総収益率)は265 ÷ 4,320 = 約6.1%です。同じ物件でも、「どの数字を見るか」で、印象が大きく変わります。

ステップ3:資金計画を立てる

資金計画では、物件価格のほかに、購入時の諸費用と、購入後に使える予備資金を、あらかじめ整理しておきます。

お金の種類 中身 考え方
頭金(自己資金) 物件価格のうち、借入でまかなわない分 融資の条件で必要な割合が変わる。金融機関に確認する
購入時の諸費用 仲介手数料、登記費用、不動産取得税、印紙税、融資関連の費用、保険料など 物件ごと・融資ごとに異なる。見積書で確認する
予備資金 空室、修繕、金利上昇、納税などに備える手元資金 自己資金とは別に、使い切らずに残す
運営開始後の資金 固定資産税の納付、管理費、修繕の積立など 年間のキャッシュフロー計画に組み込む

購入時の諸費用のうち、仲介手数料は、宅地建物取引業者が受け取れる上限が国土交通省の告示で定められています。売買の場合、400万円を超える部分の上限は3%で、速算式では「売買価格×3%+6万円」に消費税が加わります。不動産取得税は、令和9年3月31日までの取得なら、標準税率が土地・住宅は3%、住宅以外の家屋は4%で、宅地には課税標準を価格の2分の1とする特例があります(国土交通省・総務省の案内、2026年10月17日確認)。ただし、特例や税率は変更されることがあるため、購入時点の最新の情報を確認してください。

予備資金の考え方として、年間の返済額と運営経費の合計の何か月分を手元に残すか、という発想があります。たとえば前の仮の物件では、年間返済額が約172万円、運営経費が約77万円(合計約249万円)なので、6か月分なら約125万円です。何か月分が適切かは、物件の状態、収入の安定性、他の収入によって変わります。

ステップ4:融資相談と物件探しを進める

買える物件の範囲は、融資の条件で大きく左右されます。そのため、物件を決めてから融資を探すのではなく、先に金融機関に事前相談をしておくことをおすすめします。

金融機関に事前相談するときの準備

  • 本人の属性(勤務先、年収、家族構成)と、金融資産の状況
  • 既存の借入(住宅ローン、自動車ローン、カードローンなど)の一覧
  • 自己資金として使える額と、予備資金として残す額
  • 検討している物件の種類・エリア・価格帯のイメージ
  • 確定申告書、源泉徴収票、通帳のコピーなど、求められる資料の確認

金融機関は、借り手の属性、物件の担保評価、収益性、既存の借入などを総合的に見て、融資の可否と条件を決めます。事前相談では、借りられるかどうかの感触だけでなく、「どのような物件なら評価されやすいか」「必要な自己資金の割合」「提出する資料」を聞いておくと、物件探しの精度が上がります。

金融機関が見る主なポイント

観点 見られること 準備のヒント
借り手の属性 勤務先・勤続年数・年収・家族構成、金融資産、他の借入 源泉徴収票や通帳など、収入と資産が分かる資料を整える
物件の評価 担保としての価値、築年数、構造、立地 物件概要や図面、登記の情報を、早めに揃える
収益性 家賃収入、空室の見込み、運営経費、返済に対する余力 レントロールや収支の試算表を用意する
自己資金 頭金の割合、手元資金の厚み 自己資金の出どころを説明できるようにする
返済の履歴 過去のローンやカードの返済に遅れがないか 延滞を作らない。借入の一覧を整理する

物件を見るときのチェック項目

観点 確認すること
収益 家賃相場と現在の賃料、稼働率の実績、経費の内訳
立地・需要 最寄り駅やバス便、周辺の賃貸需要、人口の動き
建物 構造、築年数、修繕履歴、今後の大規模修繕の見込み
法令・権利 用途地域、接道、再建築の可否、抵当権などの権利関係
出口 売却するときの買い手の層、融資の付きやすさ

物件の収益性や買値の妥当性を、複数の物件と比べ、数字で判断することが大切です。気に入った物件が出ても、収支の試算と融資の見込みが合わないなら、見送る判断も必要です。

ステップ5:購入し、運営を始める

物件が決まったら、売買契約、融資の本審査、決済・引渡し、と進みます。流れを整理します。

  1. 買付証明書(購入申込)を出し、価格や条件を調整する
  2. 重要事項説明を受ける。宅地建物取引士が、物件の権利関係や法令上の制限、取引条件などを説明する(国土交通省の案内)
  3. 売買契約を結ぶ。手付金を支払い、契約書の特約(融資が通らなかった場合の取扱いなど)を確認する
  4. 金融機関に融資の本申込をし、審査を受ける
  5. 融資の契約(金銭消費貸借契約)を結ぶ
  6. 決済・引渡し。残代金の支払い、登記、鍵や書類の受け取りを行う
  7. 管理会社と契約し、入居者の募集・契約、家賃の集金、修繕対応などの運営を始める

重要事項説明は、契約が成立するまでに行われる説明で、疑問や不安は、契約前にすべて確認しておく必要があります。書面の内容を理解したうえで契約し、特に、融資が通らなかった場合に契約を白紙に戻せる条項(ローン特約)があるかは、事前に確認しておきます。

運営の体制:自分で管理するか、管理会社に委託するか

賃貸住宅の管理を事業として受託する業者については、管理戸数が200戸以上になる場合の登録制度が、賃貸住宅管理業法で定められています(国土交通省、2026年10月17日確認)。管理会社を選ぶときは、管理実績、対応の速さ、入居者募集の力、費用(管理手数料など)を比べます。サブリース(転貸)方式の契約を勧められた場合は、家賃の保証がどのような条件で見直されるのか、契約前の説明をよく確認してください。

会社員が始めるときに確認したいこと

会社員が不動産投資を始めるときには、本業との関係と、税務の手続きを確認しておく必要があります。

確認事項 内容
会社の就業規則(副業・兼業) 不動産賃貸が副業の制限の対象になるか、届出や許可が必要かを確認する
公務員の兼業規制 国家公務員・地方公務員は、不動産賃貸の規模に応じて、承認が必要な場合がある。所属の人事担当や、人事院の最新の基準を確認する
確定申告 給与が1か所からで、給与以外の所得が20万円を超える場合は、確定申告が必要(国税庁 タックスアンサー No.1900)
事業的規模かどうか 独立家屋なら5棟程度以上、アパートなら貸間10室程度以上が、一般に事業として扱われる目安とされる(国税庁 No.1373)
青色申告の承認申請 原則その年の3月15日まで、新規に開業した場合は開業から2か月以内(国税庁 No.2070)

青色申告特別控除は、最高65万円・55万円・10万円の区分があり、要件によって使える額が変わります。損益通算や純損失の繰越しなど、税務の詳しい扱いは、別の記事で整理しています。税務の個別判断は、税理士に相談してください。

NOTE
公務員の兼業規制や、国税庁の基準、青色申告特別控除の要件は、見直されることがあります。上記は2026年10月17日時点で確認した内容です。実際に始めるときは、最新の公式情報で確認してください。

始める前に悪いシナリオも試算する

計画は、うまくいった場合だけでなく、悪い場合も数字で確認しておきます。前の仮の物件で、借入3,200万円(物件価格の80%)、返済期間25年、元利均等返済を想定します。自己資金は、総投資額4,320万円から借入を引いた1,120万円です。

ケース NOI 年間返済額 返済後のキャッシュフロー DSCR
基本(空室5%、金利2.5%) 約265万円 約172万円 約93万円 約1.54
空室が20%に増える 約214万円 約172万円 約41万円 約1.24
金利が4.5%に上がる(空室5%) 約265万円 約213万円 約52万円 約1.24
空室20%+金利4.5% 約214万円 約213万円 ほぼゼロ 約1.00

基本のケースでは年間約93万円の手残りがありますが、空室の増加と金利の上昇が重なると、手残りはほぼゼロになります。これは変動金利で借りた場合の想定で、固定金利なら金利上昇の影響は受けません。ただし、固定金利は、変動より金利が高めに設定されることがあります。

こうした試算は、固定費である返済額が、収入の減少にどれだけ弱いかを把握するのに役立ちます。借入を増やせばCCR(自己資金に対する手残り)は高まりますが、同時に余裕は減っていきます。借入の上限は、「借りられる額」ではなく、「悪いケースでも返済を続けられる額」で決めてください。

始める前に決めておく3つの数字

決める数字 考え方 仮の例
目標のキャッシュフロー 毎月(または毎年)、返済後にいくら手元に残したいか 月5万円、月10万円など
自己資金の上限 頭金・諸費用・予備資金を含めて、いくらまで使えるか 金融資産のうち、生活防衛資金を除いた額
借入の上限 返済比率やDSCRから見て、無理のない総借入額 悪いケース(空室増・金利上昇)でもDSCR 1.0を大きく上回る額

この3つを先に決めておくと、物件の判断がぶれにくくなり、営業トークや「今決めないと売れる」といった言葉にも流されにくくなります。迷ったときは、この3つの数字に立ち返ってください。

初心者が陥りやすい失敗と、避け方

よくある失敗 なぜ起こるか 避け方
表面利回りだけで物件を選ぶ 空室・経費・諸費用が見えていない NOIとFCRで比べ、悪いケースも試算する
自己資金を使い切る 頭金に回しすぎて、予備資金がない 予備資金を先に確保し、残りを頭金に回す
物件を決めてから融資を探す 融資条件が合わず、買えない・条件が悪い 融資の事前相談を先に行う
修繕費を軽く見る 築古ほど、設備や外装の更新が重なる 修繕履歴を確認し、積立の計画を立てる
金利上昇を考えない 変動金利で、現状の金利で計画する 金利が上がった場合の返済額とDSCRを試算する
契約内容を確認しない 重要事項説明を聞き流す 疑問は契約前に解消し、特約を確認する
勧誘をうのみにする 成果を保証する話や、急かす営業 複数の情報源と比べ、第三者(専門家)の意見を聞く

よくある質問

Q. いくらの自己資金から始められますか。

A. 物件価格や融資の条件によって異なり、一律の金額はありません。融資を使う場合でも、頭金と購入時の諸費用、手元に残す予備資金として、まとまった自己資金が必要になるのが一般的です。金融機関への事前相談で、必要な割合を確認してください。

Q. 会社員でも不動産投資を始められますか。

A. 始められます。会社員は安定した収入として、融資審査で評価される場合があります。ただし、会社の就業規則で副業が制限されている場合や、公務員で兼業の承認が必要な場合があるため、事前に確認が必要です。

Q. 最初は、新築と中古のどちらがよいですか。

A. どちらが適しているかは、目的、自己資金、融資の条件、物件の状態によって異なります。収益性、修繕の見込み、担保評価、売却のしやすさなどを、数字で比べて判断してください。

Q. 学ぶ時間がない場合、先に物件を探してもよいですか。

A. 物件探しは、融資相談と資金計画のあとが基本です。最低限の基礎知識(NOI、DSCR、諸費用)を押さえてから進めると、条件の悪い物件や、勧誘に流されるリスクを減らせます。

Q. 不動産投資で失敗しないために、最も大切なことは何ですか。

A. 悪いケースでも返済を続けられる計画を立てることです。空室の増加や金利の上昇を想定した数字を試算し、予備資金を残したうえで、借入の額を決めてください。

まとめ

  • 不動産投資の始め方は、目的と目標→基礎知識→資金計画→融資相談と物件探し→購入と運営、の5ステップで進める
  • 物件探しの前に、目的を数字にし、資金計画と融資の事前相談を済ませる
  • 表面利回りだけでなく、NOI・FCR・DSCRで物件を比べる。同じ物件でも、見る数字で印象が変わる
  • 自己資金は使い切らず、予備資金を残す。購入時の諸費用は、見積書で確認する
  • 空室の増加や金利上昇のケースを試算し、悪いケースでも返済を続けられる額を借入の上限にする
  • 会社員は、就業規則や兼業規制、確定申告の要否、青色申告の手続きを、始める前に確認する

制度や数値は変わることがあります。個別の融資・税務・投資の判断は、金融機関や税理士などの専門家に確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資で生活できる?家賃収入だけで暮らす条件と必要な物件数

不動産投資で生活できる?家賃収入だけで暮らす条件と必要な物件数のアイキャッチ画像

不動産投資で生活できる?家賃収入だけで暮らす条件と必要な物件数

「家賃収入だけで生活できるのか」は、不動産投資を始める人が最初に知りたい点です。結論から言うと、条件がそろえば可能ですが、必要な物件数は「生活費の額」「物件あたりの手残り」「税金・社会保険料」「融資の組み方」で大きく変わります。この記事では、生活費から逆算する考え方、税金と社会保険料を含めた仮の試算、会社を辞めるタイミングの判断軸、完済後までを見通した進め方を整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

ノートパソコンの画面

結論|物件数ではなく「税引後の手残りの総額」で考える

「何物件持てば生活できるか」という問いは、物件の種類が違えば答えが変わるため、そのままでは答えが出ません。区分マンション1戸と、10室ある一棟アパート1棟では、1件あたりの家賃収入がまったく違うからです。

見るべきなのは、次の1点です。

  • 家賃収入から、運営経費・ローン返済・税金・社会保険料を引いたあとに、生活費として使えるお金がいくら残るか

この記事では、物件の数ではなく、この「税引後の手残り」を基準に話を進めます。なお、以下の数字は考え方を示すための仮の例です。実際の金額は、物件、融資条件、家族構成、居住地、各種控除によって変わります。

生活費から手残りを逆算する

最初に、毎月いくらあれば生活できるのかを決めます。ここが曖昧なままだと、必要な規模が見えません。

生活費を考えるときは、次の項目を洗い出します。

  • 住居費(自宅の家賃や住宅ローン、固定資産税)
  • 食費・水道光熱費・通信費などの日常の生活費
  • 教育費・保険料・医療費
  • 車や趣味などの支出
  • 毎年かかる大きな支出(旅行、冠婚葬祭、家電の買い替えなど)

会社員のときは、給与から所得税・住民税・社会保険料があらかじめ差し引かれて手取りが振り込まれるため、これらの負担を意識しにくい状態です。独立後は、自分で納税額と社会保険料を見積もって備える必要があります。そのため、必要な手残りは「生活費+将来の予備資金の積み立て」で考えるのが安全です。

予備資金は生活費とは別に考える

家賃収入は、空室や修繕、入居者の入れ替えによって月ごとに変動します。会社員の給与のように、毎月同じ額が入るわけではありません。そのため、生活費の数か月分から1年分を、事業の予備資金とは別に、生活防衛資金として確保しておく考え方があります。必要な額は、家族構成や固定費、ほかの収入の有無によって変わるため、自分の状況に合わせて決めてください。事業の側にも、突発的な修繕や空室に備える資金が別に必要です。

税引前から逆算するときの注意

「毎月40万円必要だから、家賃収入から毎月40万円残ればよい」とは考えられません。そこから所得税・住民税・事業税・国民健康保険料・国民年金保険料が引かれるためです。逆に言えば、必要な税引前の手残りは、生活費よりかなり大きくなります。

税金と社会保険の負担を知る

家賃収入には税金がかかります。主なものを整理します。

項目 内容 確認先
所得税・復興特別所得税 不動産所得は他の所得と合算して計算する総合課税です。税率は課税所得に応じて5%〜45%の7段階です。復興特別所得税として、所得税額の2.1%があわせて課されます(令和8年分時点) 国税庁 タックスアンサー No.2260
住民税 前年の所得に対して課される地方税です。所得割の税率は10%(道府県民税4%・市町村民税6%)で、政令指定都市では配分が変わります 総務省、お住まいの市区町村
個人事業税 不動産貸付業が事業と認定される規模のときに課されます。税率は5%、事業主控除は年290万円です(東京都の場合) 各都道府県の税事務所
国民健康保険料 会社の健康保険をやめたときの主な加入先です。所得や世帯の人数をもとに市区町村が計算します 市区町村の窓口
国民年金保険料 令和8年度は月額17,920円です。加入者1人ごとにかかります 日本年金機構

所得税の税率は5%〜45%の累進課税

国税庁の速算表では、課税所得が195万円未満なら税率5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%、695万円以上900万円未満なら23%、900万円以上1,800万円未満なら33%です。1,800万円以上は40%、4,000万円以上は45%になります。所得が増えるほど税率が上がるため、家賃収入が増えても、手残りは比例して増えません。

個人事業税は規模で課税の有無が決まる

東京都主税局の案内では、不動産貸付業の個人事業税は、住宅の貸付けでは10室以上(一戸建なら10棟以上)などが課税対象の基準とされています。税率は5%で、事業主控除は年290万円です。基準は都道府県によって異なる場合があるため、実際の取扱いは所在地の税事務所で確認してください。

所得税の「事業的規模」の基準(おおむね5棟または10室以上)と、個人事業税の基準は別の制度です。所得税の基準を満たしても、個人事業税の取扱いは別に確認が必要です。青色申告特別控除の最高65万円を受けるには、事業として行う不動産貸付けであることなどの要件があります。制度や数値は改正されることがあるため、国税庁や税理士で最新の内容を確認してください。

仮の試算|2億円規模で、手元に残るのは月28万円程度

ここでは、次の仮の前提で試算します。あくまで考え方を示す例であり、実際の物件や税額とは異なります。

  • 物件価格の合計は2億円、年間の家賃収入は1,800万円(表面利回り9.0%)
  • 運営経費(管理費、修繕費、固定資産税、保険料など)は家賃の20%で360万円
  • 借入は1億8,000万円、金利2.0%、30年の元利均等返済
  • 減価償却費は年300万円(建物の構成によって大きく変わります)
  • 青色申告特別控除は65万円、基礎控除や社会保険料控除などの所得控除は合計150万円と仮定
  • 国民健康保険料は年100万円、国民年金保険料は夫婦2人分で年約43万円と仮定(世帯構成や自治体で大きく異なります)

この前提で、借入の初年度に生じるお金の流れを、ざっくり整理します。

項目 金額(仮の例)
家賃収入 1,800万円
運営経費 ▲360万円
ローン返済(元本と利息の合計) ▲約798万円
税引前のキャッシュフロー 約642万円
帳簿上の不動産所得(利息約356万円、減価償却300万円を引いた後) 約784万円
所得税・復興特別所得税(概算) ▲約73万円
住民税(概算) ▲約57万円
個人事業税(概算) ▲約28万円
国民健康保険料・国民年金保険料(仮の前提) ▲約143万円
生活費に使える額 約341万円(月約28万円)

家賃収入が年1,800万円あっても、生活費に使えるのは月28万円程度にとどまります。理由は、ローンの元本返済(約442万円)が経費にならないのに、手元のお金からは出ていくこと、そして帳簿上の所得に対して税金と社会保険料がかかることです。

「黒字なのに手元にお金がない」状態

帳簿上の不動産所得が約784万円なのに、税引前の手残りは約642万円です。元本の返済が経費にならないため、税金の計算上の所得は、実際に手元に残るお金より大きくなることがあります。借入が大きく、返済期間が短いほど、この差は広がります。納税の時期に資金が足りなくなる原因になるため、毎月の手残りの一部を、納税用の資金として分けておく運用が欠かせません。

家賃の下落や金利上昇が起きたときの手残り

生活を家賃収入に頼る場合は、悪い場合の数字も確認しておく必要があります。先ほどの仮の前提で、経費は変わらないものとして、家賃が下がった場合と、金利が上がった場合の税引前の手残りを比べます。金利は、借入額1億8,000万円・30年返済のまま金利だけを変えた単純な計算です。

ケース(仮の例) 家賃収入 年間返済額 税引前の手残り
基準(家賃1,800万円・金利2.0%) 1,800万円 約798万円 約642万円
家賃が10%下落 1,620万円 約798万円 約462万円
家賃が20%下落(空室を含む) 1,440万円 約798万円 約282万円
金利が3.0%に上昇 1,800万円 約911万円 約529万円
金利が4.0%に上昇 1,800万円 約1,031万円 約409万円

家賃が20%減ると、税引前の手残りは約282万円まで減ります。ここから税金と社会保険料を引くと、生活費に回せる額はさらに少なくなります。生活を家賃収入に頼るなら、こうしたケースでも生活を維持できる予備資金が必要です。

生活費の水準別に必要な規模を見る

同じ前提の試算を、生活費の水準別に当てはめると、次のようになります。いずれも借入の初年度の目安で、物件価格・借入額が大きくなるほど融資を受けるハードルも上がります。

毎月の手元資金の目標 物件価格の目安 年間の家賃収入 税引前の手残り 借入額の目安
30万円(年360万円) 約2.1億円 約1,890万円 約675万円 約1.9億円
40万円(年480万円) 約2.8億円 約2,520万円 約896万円 約2.5億円
50万円(年600万円) 約3.7億円 約3,330万円 約1,188万円 約3.3億円

生活費の目標を月40万円にすると、物件価格は約2.8億円、借入は約2.5億円という規模になります。税率が累進課税のため、目標を1.25倍にすると必要な規模は1.3倍以上になり、増やすほど割に合いにくくなる点に注意が必要です。

物件タイプ別の戸数・棟数のイメージ

年間の家賃収入1,800万円を、物件のタイプ別に作るとどうなるかを見てみます。1件ごとの家賃を仮に置いた例です。

物件のタイプ 1戸(1棟)あたりの年間家賃(仮) 1,800万円に必要な数
戸建(月8万円) 96万円 約19戸
区分マンション(月6万円) 72万円 約25戸
一棟アパート(8室、1室月5万円) 480万円 約4棟(32室)
一棟マンション(20室、1室月6万円) 1,440万円 約1.3棟

この表から分かるのは、同じ収入を作るにも、管理する対象の数が大きく違うことです。区分や戸建を多数持つ場合、1戸ずつの審査や管理、修繕の手間と費用が増えます。一方、一棟ものは1件あたりの金額が大きく、融資の審査も厳しくなります。どちらが良いかは、購入できる資金力、融資の条件、運営にかけられる時間によって変わります。

融資を使う場合に押さえること

規模を広げるには、通常、融資を使います。融資は少ない自己資金で大きな物件を取得できる反面、家賃が減っても返済は変わりません。生活を家賃収入に頼る場合、この影響が大きくなります。

会社を辞めると融資が受けにくくなる傾向

金融機関は、給与収入や勤務先、勤続年数を、返済能力を判断する材料にします。会社を辞めて収入の形が不動産所得だけになると、これまでと同じ条件で融資を受けるのが難しくなる傾向があります。そのため、融資を使って物件を増やしたい場合は、会社員のうちに必要な借入を進めておくという考え方があります。ただし、勤務先の就業規則や副業の取扱いを確認する必要があります。

返済に余裕を持たせる指標

返済の安全度を測る指標として、返済比率(家賃収入に対する年間返済額の割合)とDSCR(返済余裕率)があります。この記事の仮の例では、返済比率は約44%(798万円÷1,800万円)です。生活を支える収入として見ると、空室が1〜2割出ただけで手残りが大きく減るため、余裕のある水準を保つことが重要です。DSCRなどの詳しい見方は、別の記事で整理したとおりです。

退職すると増える社会保険の負担

会社員は、給与から厚生年金保険料と健康保険料が引かれ、原則として会社が半分を負担しています。会社を辞めると、この会社負担がなくなり、自分で全額を負担する形に変わります。

  • 健康保険: 国民健康保険に加入するか、一定の条件で会社の健康保険を任意継続する方法があります。手続きの期限が短いこともあるため、退職前に確認しておきます。
  • 年金: 厚生年金から国民年金(第1号被保険者)に変わります。配偶者が会社員の扶養(第3号被保険者)だった場合、扶養から外れる配偶者の分も、国民年金保険料の負担が発生します。
  • 将来の年金額: 国民年金だけの場合、令和8年度の老齢基礎年金の満額は月額70,608円(昭和31年4月2日以後生まれの方)です。厚生年金と比べて将来の受取額は少なくなるため、老後の備えは別に考える必要があります。

国民年金保険料は令和8年度で月額17,920円、夫婦2人なら年約43万円です。さらに、国民健康保険料は所得に応じて決まるため、不動産所得が大きいほど高くなります。保険料には年間の上限額が設けられていますが、金額は毎年見直され、自治体によっても異なります。

国民健康保険料は、自治体の計算方法で大きく変わります。退職を考える段階で、住んでいる市区町村の窓口やホームページで、所得別の保険料の目安を確認してください。任意継続の保険料や加入期間の条件は、加入している健保組合・協会けんぽに確認します。

完済後を見据えた計画の立て方

ローンの返済中は手元に残るお金が少なく、完済後に大きく増えます。ただし、完済後は利息の経費がなくなるため、税金の負担も増えます。先ほどの仮の前提で、完済後の姿を比べてみます。

項目(仮の例) 借入の初年度 完済後(減価償却あり) 完済後(減価償却も終了)
税引前の手残り 約642万円 約1,440万円 約1,440万円
帳簿上の不動産所得 約784万円 約1,140万円 約1,440万円
所得税・住民税・事業税の合計(概算) 約157万円 約293万円 約439万円
生活費に使える額(国保・年金は同額と仮定) 約341万円 約1,004万円 約858万円

完済すると手残りは大きく増えますが、減価償却が終わると所得が増えて税負担が重くなり、手元に残る額が減ります。計画は、返済中の「厳しい時期」と、完済後の「余裕のある時期」の両方を見て組みます。

建物の耐用年数と減価償却の関係

減価償却費は、建物の構造と築年数で決まる耐用年数に応じて計上できる期間が決まります。築年数が経った物件を取得すると、償却できる期間が短くなり、早く償却が終わる場合があります。そのため、取得時に、償却がいつまで続くのかを把握し、償却終了後の税負担も試算に入れておく必要があります。

会社を辞めるタイミングを判断する基準

「いつ会社を辞めるか」は、収入の形が変わる大きな決断です。判断の目安として、次のような項目を確認します。

  • 不動産からの税引後の手残りが、生活費を一定期間、安定して上回っているか
  • 空室や金利上昇、大きな修繕が起きても、生活を維持できる予備資金があるか
  • 返済比率やDSCRに余裕があり、家賃が2〜3割減っても返済できるか
  • 今後の融資計画(追加の借入を予定しているか)に、退職が与える影響を整理したか
  • 退職後の国民健康保険料・国民年金保険料を試算し、生活費に織り込んだか
  • 配偶者や家族と、生活水準と収入の見通しを共有しているか

これらの項目を満たしたとしても、不動産の収入は、空室や修繕、金利の変動で上下します。会社員の給与のように安定しているわけではないため、一度に判断せず、段階を踏む方法があります。

現実的な進め方|段階的に広げる

  1. 必要な手元資金の目標を決める: 生活費に将来の予備費を足し、税引前の手残りに換算します。
  2. 会社員の収入を維持しながら段階的に購入する: 本業の収入を保ちながら、融資を受けて物件を増やします。
  3. 収支と返済の安全度を毎月確認する: DSCRなどの指標を見て、無理のない範囲で拡大します。
  4. 予備資金を積み上げる: 空室、修繕、納税のための資金を、生活費とは別に確保します。
  5. 目標に近づいたら退職後の試算をやり直す: 国民健康保険料や納税額を実際の数字で見直します。
  6. 完済後の収入と税負担も見通す: 返済が進んだ後の姿を計画に入れます。

この順番で進めると、一度に大きなリスクを負わず、実際の数字で判断を更新できます。

よくある質問

Q. 会社を辞めてから不動産投資を始めても大丈夫ですか?

A. 退職後は融資の審査で収入の形が変わるため、融資を受けにくくなる傾向があります。そのため、会社員のうちに必要な借入を進め、運営が安定してから独立を検討する人が多いです。ただし、勤務先の副業に関するルールを事前に確認してください。

Q. 何物件持てば生活できますか?

A. 生活費、物件ごとの手残り、税金・社会保険料、借入の返済で大きく異なります。この記事の仮の試算では、月30万円の手元資金に、物件価格で約2億円規模が目安でした。まず自分に必要な金額を計算することが出発点になります。

Q. 自己資金だけで買えば、借入の返済がない分、少ない規模で生活できますか?

A. 返済がなければ手残りは増えますが、物件を取得する資金が大きく必要になります。融資を使わない場合、取得できる物件の数や規模が限られるため、生活費を賄える規模に達するまで時間がかかります。どちらを選ぶかは、手元資金と時間のバランスによります。

Q. 法人で保有すると、生活費の負担は軽くなりますか?

A. 法人で保有すると、役員報酬の設定や社会保険の加入で、税金や保険料の構造が変わります。ただし、有利か不利かは、規模や家族構成、役員報酬の額によって異なります。個別の判断は、税理士に確認してください。

Q. 税金の支払いに備えて、何を準備すればよいですか?

A. 確定申告後に、所得税、住民税、個人事業税、国民健康保険料が、時期をずらして請求されます。毎月の手残りの一部を、納税用の口座に分けておくと、資金繰りが安定します。

まとめ

家賃収入だけで生活できるかどうかは、物件数ではなく、税引後の手残りで判断します。この記事の仮の試算では、物件価格2億円・家賃収入1,800万円でも、借入の初年度に生活費へ回せるのは月28万円程度でした。元本返済は経費にならず、所得税・住民税・個人事業税・国民健康保険料・国民年金保険料も負担になるためです。

進めるときは、次の点を押さえます。

  • 生活費から税引前の手残りを逆算し、必要な規模を把握する
  • 会社員のうちに融資を使って段階的に拡大し、退職の判断は予備資金や返済の余裕を確認してから行う
  • 完済後は手残りが増える一方で、税負担も増えることを計画に入れる

制度や数値は改正されることがあるため、国税庁、日本年金機構、お住まいの市区町村、金融機関、税理士に最新の内容を確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資の収支管理|家賃収入と経費を記録する方法

不動産投資の収支管理のアイキャッチ画像

不動産投資の収支管理

不動産投資の運営で最初に整えたいのが、家賃収入・経費・ローン返済の記録、つまり収支管理です。記録が曖昧だと、確定申告で経費の計上漏れが出たり、赤字に気づくのが遅れたり、金融機関に出す資料の作成に手間取ったりします。この記事では、何を・いつ・どう記録するかを、国税庁の考え方に沿って整理し、年間の収支の例や月ごとの作業の流れまで具体的に説明します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

契約書とペン

収支管理が必要な理由

収支管理は、確定申告のための作業だと思われがちですが、役割は大きく3つあります。

  • 税金の計算: 不動産所得は、総収入金額から必要経費を引いて計算します。収入と経費の記録が、申告の元になります。
  • お金の流れの把握: 帳簿上の所得と、手元に残るお金(キャッシュフロー)は一致しません。両方を見ないと、資金不足に気づけません。
  • 融資や売却の判断材料: 物件を買い増すときや借り換えるとき、金融機関は収支の実績を確認します。記録が整っていると、説明がしやすくなります。

不動産所得は、家賃などの収入から必要経費を引いて計算します(国税庁 タックスアンサー No.1370)。記録の目的は、この計算の元になる数字を、あとから説明できる状態にしておくことです。

記録する項目と、お金の区分

収支管理では、お金を「収入」「経費」「ローン」「預り金」の4つに分けて記録します。これを混ぜると、帳簿上の所得もキャッシュフローも正しく見えなくなります。

区分 主な項目 記録のポイント
収入 家賃、共益費、礼金、更新料など 入金日と金額を記録します。滞納の有無も一緒に管理します
経費 管理費、修繕費、固定資産税、保険料、広告費、交通費、減価償却費など 領収書や請求書を保存し、あとで内訳が分かるようにします
ローン返済 毎月の返済額 元本と利息を分けて記録します。利息は経費になりますが、元本は経費になりません
預り金 敷金、保証金 受け取っただけでは収入になりません。返還の有無を管理します
キャッシュフロー 収入−経費−返済額 毎月・毎年の手残りを確認します

国税庁の整理では、不動産所得の総収入金額に含まれるのは、家賃のほか、名義書換料・承諾料・更新料・礼金などの一時金、返還を要しない部分の敷金・保証金、共益費などです(国税庁 タックスアンサー No.1370)。

収入を計上する時期のルール

家賃収入は、実際に入金された日ではなく、「いつの収入とするか」の決まりに沿って計上します。国税庁の案内(タックスアンサー No.1376)では、次のように整理されています。

収入の種類 計上する日
地代・家賃・共益費 契約や慣習で支払日が定められている場合は、その支払日。定められていない場合は、実際に受け取った日。請求したときに支払うと定められている場合は、請求した日
権利金・礼金 資産の引渡しが必要なものは引渡しがあった日。引渡しが不要なものは契約の効力発生日
敷金・保証金 本来は預り金で、受け取っただけでは収入になりません。返還を要しないことが確定した日に収入に計上します

家賃の「翌月分前払い」はどうなるか

多くの賃貸借契約では、家賃を前月末に翌月分として支払う約束になっています。この場合は、契約で定められた支払日の属する年分の収入になります。たとえば12月25日に翌年1月分の家賃を受け取る契約なら、契約上の支払日が12月25日なので、12月分の収入に含めて計上するのが原則です。年末をまたぐ家賃は、集計から漏れやすいので注意が必要です。

なお、事業的規模で貸し付けている人などが、一定の要件のもとで、その年の貸付期間に対応する賃貸料を収入とする方法を認める国税庁の取扱いもあります。適用の可否は税理士や税務署で確認してください。

敷金は「預り金」として管理する

敷金は、退去時に精算して返す性質のお金です。受け取った時点では収入にせず、預り金として記録します。退去時に、原状回復費用に充てて返還しない部分が確定したら、その確定した日に収入に計上します。預り金の台帳がないと、退去時の精算や、返還しない金額の収入計上を忘れてしまいます。

経費にできるもの・できないもの

必要経費は、収入を得るために直接必要な支出です。国税庁の案内では、固定資産税、損害保険料、減価償却費、修繕費(資本的支出に当たらないもの)などが挙げられています(タックスアンサー No.1370)。

区分 具体例 備考
経費にできる 管理委託料、修繕費、清掃費、固定資産税・都市計画税、火災保険料、広告費、借入金の利息、減価償却費、交通費、税理士報酬など 業務に必要な部分が明確なものに限ります
経費にならない ローンの元本返済、所得税・住民税、家事上の費用、罰金・科料など 元本返済は手元のお金は減りますが、経費にはなりません
按分が必要 自宅兼用の通信費・水道光熱費、店舗併用住宅の費用など 業務に直接必要な部分を、取引記録などに基づいて明確に区分できる金額だけが経費です

必要経費になるのは、その年の12月31日までに債務が確定したものです。支払いの有無だけで決まらず、債務の成立、給付の原因となる事実の発生、金額の合理的な算定という3つがそろったときに、その年の経費になります(国税庁 タックスアンサー No.2210)。

修繕費と資本的支出を分ける

建物の修理や改良にかかった費用は、「修繕費」として、その年の経費にできる場合と、「資本的支出」として、減価償却で少しずつ経費にする場合があります。国税庁の案内(タックスアンサー No.1379)では、次のような目安が示されています。

  • 1回の修理・改良の金額が20万円未満であるとき、またはおおむね3年以内の周期で行われる修理・改良であるときは、修繕費として必要経費にできます。
  • 修繕費か資本的支出か明らかでない金額が60万円未満であるとき、または前年末の取得価額のおおむね10%相当額以下であるときも、修繕費にできます。
  • 避難階段の取付けのように、物理的に付け加えた部分の金額や、用途変更のための改造に直接かかった金額は、資本的支出になります。

どちらに当たるかは、名目ではなく、支出の実質で判断されます。工事の見積書や請求書には、工事の内容が分かる明細を残しておきます。判断に迷う高額な工事は、実施前に税理士へ相談しておくと、あとで困りません。

固定資産税の計上時期

固定資産税のように、納期が分割されている税は、各納期の税額を、納期の開始日の属する年分の経費にすることも、実際に納付した日の属する年分の経費にすることもできます(国税庁 タックスアンサー No.2215)。どちらの方法を取るかを決めたら、毎年同じ扱いにして、記録に残します。

減価償却費を記録する

建物の取得にかかった費用は、取得した年に全額を経費にせず、耐用年数にわたって少しずつ経費にします。これが減価償却です。建物の償却方法は、定額法(または旧定額法)に限られます(国税庁 タックスアンサー No.2100)。

定額法による毎年の償却費は、「取得価額×定額法の償却率」で計算します。年の途中で業務に使い始めた場合は、年額を12で割り、業務に使っていた月数を掛けます(国税庁 タックスアンサー No.2106)。

計算例(仮の例)

建物の取得価額が3,000万円で、償却率が0.046の場合を考えます。償却率は、法定耐用年数によって決まります。たとえば、住宅用の木造の法定耐用年数は22年、鉄筋コンクリート造は47年です。

項目(仮の例) 計算 金額
年間の償却費 3,000万円×0.046 138万円
4月に業務を開始した年(9か月分) 138万円÷12×9か月 103.5万円

償却費は、実際には支払うお金ではないため、キャッシュフローには出てきません。一方、帳簿の上では経費になるため、所得を小さくします。この差が、帳簿上の所得と手元資金がずれる理由の一つです。中古の建物の耐用年数の計算は、新築とは異なるため、取得時に税理士に確認してください。

帳簿の付け方と青色申告

記帳の方法

収支管理のやり方は、次の5点を基本にします。

  1. 専用の口座を作る: 家賃の入金と、経費・返済の出金を一つの口座に集めます。生活費と混ざると、仕訳の手間が増えます。
  2. 会計ソフトを使う: 入出金を記録でき、帳簿や決算書を作成できます。口座と連携させる機能も使えます。
  3. 月次で締める: 毎月、収支を記録して、残高が通帳と一致するか確認します。
  4. 領収書・請求書を整理する: 経費の根拠になります。電子データのまま受け取ったものは、保存のルールに沿って保管します。
  5. 部屋ごとの一覧表を整える: 入居者、家賃、契約期間、更新日を一覧にしておくと、滞納や更新の漏れを防げます。

管理会社に委託している場合は、管理会社から届く収支報告書をもとに、自分の帳簿を整えます。報告書の数字と通帳の入出金が合っているかを、毎月確認してください。

青色申告の記帳と特別控除

青色申告の記帳は、年末に貸借対照表と損益計算書を作成できる正規の簿記(一般的には複式簿記)が原則です。国税庁の案内(タックスアンサー No.2070、No.2072)では、青色申告特別控除は次のとおりです。

控除額 主な要件
最高55万円 不動産所得を生じる事業を営み、正規の簿記の原則で記帳し、貸借対照表・損益計算書などを添付して、期限内に申告すること
最高65万円 上記の要件に加え、仕訳帳・総勘定元帳を電子帳簿保存の要件で保存するか、e-Taxで申告書と決算書を提出すること
最高10万円 上記の要件に当たらない青色申告者

国税庁の案内では、55万円・65万円の控除は事業として行う不動産貸付けが対象で、事業的規模の基準はおおむね、貸間・アパートなら10室以上、独立家屋なら5棟以上とされています(タックスアンサー No.1373)。この基準に当たらない場合の控除は、最高10万円です。

青色申告をするには、事前に承認申請書の提出が必要です。原則は青色申告をしようとする年の3月15日まで、1月16日以後に新たに不動産の貸付けを始めた場合は、貸付けを始めた日から2か月以内です。

青色申告特別控除の額や要件は、改正されることがあります。この記事は、国税庁の案内(令和8年分までの取扱いとして記載されているもの)をもとにしています。実際の申告では、最新の内容を国税庁のサイトか、税理士で確認してください。

年間の収支表の例(仮の例)

数字の流れを確認するため、仮の年間収支を見ます。

項目(仮の例) 金額 備考
家賃収入 480万円
運営経費(管理費・修繕費・固定資産税・保険など) ▲110万円
ローンの利息 ▲90万円 経費になる
減価償却費 ▲100万円 支払いはなく、帳簿上の経費
不動産所得(青色申告特別控除の前) 180万円 税金の計算の元
ローンの元本返済 ▲150万円 経費にならない
税引前のキャッシュフロー(家賃−経費−利息−元本) 130万円 手元に残るお金

帳簿上の所得は180万円ですが、手元に残るお金は130万円です。差の50万円は、元本返済(150万円)が経費にならないことと、減価償却(100万円)が支払いを伴わないことの差です。この例では、手元の130万円から、さらに所得税・住民税などの納税も必要になります。

毎月の記帳の例(仮の例)

月次の記帳は、次のように、日付・区分・内容・金額で並べると見やすくなります。

日付 区分 内容 金額
5/1 収入 101号室 家賃 55,000円
5/1 収入 102号室 家賃 53,000円
5/1 収入 103号室 家賃(共益費2,000円を含む) 57,000円
5/10 経費 管理手数料(家賃合計165,000円の5%) ▲8,250円
5/15 経費 退去後の室内清掃 ▲22,000円
5/27 ローン 元本返済 ▲71,000円
5/27 ローン 利息 ▲29,000円

この月の手残りは、165,000円−8,250円−22,000円−71,000円−29,000円=34,750円です。利息の29,000円は経費、元本の71,000円は経費にならない、という区分を毎月つけておくと、年末の集計が楽になります。

帳簿と書類の保存

記録した帳簿と、その根拠になる書類は、期間を決めて保存する必要があります。国税庁の案内(令和8年6月版のパンフレットなど)では、青色申告者の保存期間は次のとおりです。

書類 保存期間
帳簿(仕訳帳、総勘定元帳など)、決算関係書類 7年
現金預金取引等関係書類(領収書、預金通帳など) 原則7年。前々年分の事業所得と不動産所得の合計が300万円以下の場合は5年
その他の書類(請求書、契約書など) 5年

電子データで受け取った書類

請求書や領収書などを、メールやウェブサイトから電子データで受け取った場合、2024年1月以降は、印刷した紙だけで済ませることはできず、一定の要件を満たした形で電子データのまま保存する必要があります(国税庁 電子帳簿保存法一問一答【電子取引関係】)。保存する際は、改ざんを防ぐ措置と、日付・金額・取引先で検索できる状態が求められます。売上高が一定以下の事業者などには、検索の要件が免除される場合があります。

ファイル名に「日付_取引先_金額」を付けて、フォルダに保存する方法は、要件を満たすための基本的な運用の一つです。具体的な要件は、国税庁の資料か税理士に確認してください。

年間スケジュールと月次の作業

収支管理は、年間の流れを把握しておくと、慌てずに済みます。

時期 やること
毎月 家賃の入金確認、経費・返済の記帳、通帳残高との照合、滞納の確認
1月 前年の帳簿を締める。収入・経費の集計、減価償却費の計算、敷金の台帳の確認
2月16日〜3月15日 確定申告の期間(原則)。青色申告の承認申請書の期限も3月15日
春〜初夏 固定資産税の納税通知書が届く(自治体により時期が異なる)。納期ごとに支払う
6月ごろ 住民税の通知が届く(前年の所得をもとに計算)
8月・11月 個人事業税の納期(東京都の場合は、第1期8月31日、第2期11月30日)
12月 年末の残高確認、修繕費の区分の確認、翌年の家賃の前払い分の確認

国税庁の案内では、確定申告の期間は、原則としてその年の翌年2月16日から3月15日までで、申告と納付の期限は原則3月15日です(タックスアンサー No.2020)。

金融機関への資料づくりにも生かす

融資を使って物件を増やす場合、金融機関は、確定申告書や決算書、返済予定表、通帳の入出金などで収支の実績を確認します。日ごろから、部屋ごとの家賃・入居者・契約期間の一覧と、年間の収支表を整えておくと、提出資料を作る手間が減ります。具体的な提出書類の整理は、別の記事で扱います。

よくある失敗

収支管理で起きやすい失敗を整理します。

  • 元本と利息を分けずに記録する: 利息は経費、元本は経費にならないため、分けないと所得を誤ります。
  • 生活費と混ぜる: 専用口座がないと、経費と家事費の区別がつかなくなります。
  • 敷金を収入に入れる、または、返還しない分を計上し忘れる: 預り金の台帳で管理します。
  • 年末をまたぐ家賃の集計漏れ: 契約上の支払日で判断します。
  • 領収書を紛失する、電子データを印刷だけで済ませる: 保存のルールを確認します。
  • 修繕費と資本的支出を区別しない: 金額が大きい工事は、実施前に区分を確認します。
  • キャッシュフローを見ない: 帳簿の黒字と、手元のお金の増減は別です。納税や返済に備えて、両方を確認します。

よくある質問

Q. 収支管理は税理士に任せるべきですか?

A. 記帳を任せる方法もあります。ただし、任せた場合でも、毎月の収支とキャッシュフローは自分でも把握しておくことが大切です。物件数や手間、報酬の水準に応じて、記帳は自分で行い、決算と申告だけを依頼するなど、役割を分ける方法もあります。

Q. エクセルで管理できますか?

A. 収支の管理はできます。ただし、青色申告で55万円・65万円の特別控除を受けるには、正規の簿記で記帳し、貸借対照表と損益計算書を作成する必要があります。この作成には、会計ソフトのほうが効率的な場合があります。

Q. 管理会社の収支報告書があれば、自分の記帳は不要ですか?

A. 管理会社の報告書は、家賃の入金や管理委託料などの記録として役に立ちますが、ローンの返済、固定資産税、保険料、減価償却費など、管理会社が把握していない項目もあります。報告書をもとに、自分の帳簿で全体を整える必要があります。

Q. 家賃を個人の通帳で受け取ってもよいですか?

A. 個人で所有する物件の家賃は、個人の通帳で受け取ります。ただし、生活費と同じ口座を使うと、記帳の手間が増えます。不動産専用の口座を別に作り、家賃の入金と経費・返済の出金をまとめる方法が、管理しやすくなります。

Q. 領収書がない経費は、どうすればよいですか?

A. 領収書が出ない支出(電車賃など)は、日付・目的・金額などを記録して残します。振込明細や契約書も根拠になります。経費として認められるかどうかは、事実と記録で判断されるため、迷う支出は税理士に確認してください。

まとめ

収支管理は、家賃収入・経費・ローン返済(元本と利息を分ける)・敷金などの預り金を、区分して記録することから始まります。収入は契約上の支払日などのルールに沿って計上し、経費は債務が確定したものを、修繕費と資本的支出を分けて記録します。

  • 専用口座と会計ソフトを用意し、月次で締める
  • 帳簿上の所得(減価償却や元本返済で手元のお金とずれる)とキャッシュフローの両方を確認する
  • 帳簿と書類は、保存期間と電子データの保存ルールに沿って保管する
  • 青色申告の承認申請と、特別控除の要件を確認する

制度や数値は改正されることがあるため、国税庁や税理士で最新の内容を確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資のリスク一覧と対策|空室・金利・災害・売却の4大リスク

不動産投資のリスク一覧と対策のアイキャッチ画像

不動産投資のリスク一覧と対策

不動産投資のリスクは、購入してから気づくものではなく、購入前に洗い出して数字で見積もり、備えを決めておくものです。リスクをゼロにすることはできませんが、種類ごとに大きさを測り、対策を決めておけば、判断を誤る可能性を下げられます。この記事では、空室、金利上昇、災害・老朽化、売却の4つを中心に、具体的な数字の例と、購入前に確認する手順を整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

電卓と紙幣

不動産投資の主なリスクを4つに分ける

不動産投資のリスクは、性質が異なるため、対策も別々に考える必要があります。まず全体像を整理します。

リスク 内容 主な対策
空室・家賃下落 入居が決まらない、または家賃が下がり、収入が減る 需要のあるエリアを選ぶ、家賃を相場に合わせる、複数戸で分散する
金利上昇 変動金利などで金利が上がり、返済額や利息負担が増える 固定金利や固定期間の選択、金利上昇を織り込んだ返済計画、繰上返済
災害・老朽化 地震・火災・水害の損害や、経年劣化による修繕費の増加 火災保険・地震保険、修繕費の積立、ハザードマップの確認
売却・流動性 想定した価格で売れない、売却額が残債を下回る 出口を見据えた物件選び、返済ペースの管理、築年数と融資期間のバランス

このほか、家賃の滞納、入居者のトラブル、税制や融資姿勢の変化もあります。ただし、まずは上の4つについて、自分の購入計画でどれが大きく効くのかを見極めることが出発点です。

空室・家賃下落リスク

家賃が唯一の収入である不動産投資では、空室が続くと、ローンの返済や固定資産税などの支出だけが残ります。空室リスクの大きさは、エリアの賃貸需要、築年数や設備、家賃の設定、管理会社の募集力などで変わります。

エリアの需要を長期で見る

人口や世帯数が減るエリアでは、長期的に賃貸の需要が細る可能性があります。国立社会保障・人口問題研究所の2024年推計では、日本の世帯総数は2020年の約5,570万世帯から増えて2030年に約5,773万世帯でピークを迎え、その後は減少に転じる見通しです。全国の合計では当面増えても、エリアによって状況は大きく異なります。

購入前には、次の点を確認します。

  • 駅からの距離や、大学・企業・商業施設など、入居者が集まる理由があるか
  • 同じ条件の賃貸物件の募集状況、募集期間、家賃相場はどうか
  • 周辺で大きな建物の閉鎖や、新たな賃貸物件の供給が予定されていないか
  • 築年数が進んだときの家賃の下がり方を、周辺の物件で確認できるか

空室率が収支に与える影響(仮の例)

空室の影響を数字で見ます。次の仮の前提で計算します。

  • 物件価格5,000万円、満室時の年間家賃450万円(表面利回り9.0%)
  • 運営経費は年90万円で固定と仮定(固定資産税、管理費、保険料など。空室でも経費はかかります)
  • 借入4,500万円、金利2.0%、25年の元利均等返済(年間返済額は約229万円)
空室率(仮の例) 年間の家賃収入 経費を引いた収入 年間の手残り 返済余裕率(DSCR)
0%(満室) 450万円 360万円 約131万円 約1.57
10% 405万円 315万円 約86万円 約1.38
20% 360万円 270万円 約41万円 約1.18
30% 315万円 225万円 約▲4万円 約0.98

空室率が30%になると、手残りがマイナスになります。実際には、複数戸の物件では、1室の空室で収入が全部なくなるわけではありません。一方、1戸だけの物件では、空室の間の収入はゼロになります。購入前に、自分の物件がどの程度の空室まで耐えられるかを把握しておく必要があります。

家賃は下がる前提で考える

築年数が進むと、同じ物件でも新築時より家賃を下げないと入居が決まりにくくなる傾向があります。購入時点の家賃だけでなく、数年後、10年後の家賃も、保守的に見込んで収支を組みます。

たとえば、さきほどの前提(満室時の家賃450万円、経費90万円、返済229万円)で、家賃が毎年1%ずつ下がると仮定します。経費と返済は変わらないものとして、手残りの変化を見ます。

経過年数(仮の例) 年間の家賃 年間の手残り
1年目 450万円 約131万円
5年目 約432万円 約113万円
10年目 約411万円 約92万円
20年目 約372万円 約53万円

家賃の下落は小さく見えても、積み重なると手残りを大きく減らします。実際には、経費も物価や修繕で増える可能性があるため、手残りはさらに減ることがあります。

戸数による分散の効果

空室の影響の大きさは、1つの物件に何戸あるかでも変わります。各戸の家賃が同じだと仮定して、1戸が空室になったときに、家賃収入が何%減るかを比べます。

物件の戸数(仮の例) 1戸が空室のときの家賃収入の減少 備考
1戸(戸建・区分) 100% 空室の間は収入がゼロです
4戸 25% 1戸の空室なら収入の4分の3が残ります
10戸 10% 複数戸が同時に空いても、影響が緩やかです

戸数が多い物件は、空室の影響が分散される一方、物件価格や借入額は大きくなります。また、全戸が同じ時期に退去する、地域全体で需要が落ちる、といった場合には、分散の効果は限られます。分散は、空室のリスクを減らす手段の一つですが、リスクをなくすものではありません。

金利上昇リスク

融資を使う場合、金利は返済額に直接影響します。特に変動金利は、市場金利の変化に応じて見直されます。

日本銀行は、2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度に引き上げることを決めました。政策金利の動きは、金融機関の貸出金利にも影響する可能性があります。ただし、貸出金利の決まり方や見直しのルールは金融機関ごとに異なるため、実際の条件は、借入を検討している金融機関で確認する必要があります。

金利が上がったときの返済額(仮の例)

借入4,500万円、25年の元利均等返済で、金利だけを変えた場合の返済額を比べます。

金利(仮の例) 毎月の返済額 年間の返済額 2.0%との差(年間)
1.5% 約18.0万円 約216万円 ▲約13万円
2.0% 約19.1万円 約229万円 基準
3.0% 約21.3万円 約256万円 +約27万円
4.0% 約23.8万円 約285万円 +約56万円

金利が2.0%から4.0%に上がると、年間の返済額は約56万円増えます。さきほどの空室の例で、満室時の年間手残りが約131万円でしたから、金利上昇だけで手残りは約75万円と、4割余り減ります。空室率が20%の場合は、約41万円の手残りが金利4.0%で約▲15万円となり、赤字になります。

金利リスクへの備え方

  • 固定金利、または固定期間のある金利タイプを選ぶ(金利タイプごとの特徴は、別の記事で整理したとおりです)
  • 金利が1〜2%上がっても赤字にならないか、購入前に試算する
  • 繰上返済の余力と、数か月分の返済額に当たる現金を確保しておく

返済額が増えたときに備えて、手元に数か月分の返済額に当たる現金を置いておくと、収入が一時的に減っても返済を続けやすくなります。上の例では、毎月の返済額は約19万円から最大で約24万円ですから、半年分で約115万〜143万円が目安の一つになります。

固定金利は、金利上昇には強い一方、借入当初の金利は変動金利より高い場合があります。どちらが合うかは、返済期間、手元資金、収支の余裕によって変わります。

融資を使うほど重要になるストレステスト

融資を使うと、少ない手元資金で大きな物件を取得でき、投資の効率を高められます。一方、家賃が減っても返済額は変わりません。そのため、空室や金利上昇の影響が、自己資金だけで買う場合より大きくなります。

購入前に、悪い場合の数字を試算するストレステストが欠かせません。目安として、次の3つを確認します。

  1. 空室: 満室想定から2〜3割の家賃減でも返済できるか
  2. 金利: 1〜2%程度の上昇で、キャッシュフローが赤字にならないか
  3. 修繕: 屋根・外壁・給排水など大きな修繕を、手元資金で賄えるか

返済に対する収入の余裕を測る指標として、DSCR(返済余裕率)があります。経費を引いた収入を年間返済額で割った値で、1を下回ると、収入で返済を賄えない状態です。さきほどの空室率30%の例が約0.98で、1を下回っています。どの水準を安全と見るかは、金融機関や物件によって異なるため、DSCRの詳しい見方は別の記事を参照してください。

ストレステストは、悪い場合を「予想」するものではなく、そうなったときに耐えられるかを「確認」するものです。数字が厳しい場合は、頭金を増やす、返済期間を見直す、購入を見送るなどの選択肢を、購入前に検討できます。

災害・老朽化への備え

日本は地震・台風・水害が多く、建物は必ず経年で劣化します。突発的な損害には保険で、計画的な修繕には積立で備えるのが基本です。

火災保険と地震保険

火災保険は、火災だけでなく、風災・雪災・水災などの補償を含む商品があります。補償の範囲は商品や契約プランによって異なり、水災を付けられない商品もあります。契約時に、補償される災害の種類、免責金額、水災の支払い条件を確認します。

地震は、火災保険では補償されません。財務省の説明では、火災保険では地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されず、地震・噴火・津波による火災、損壊、埋没、流失は地震保険で補償されます。

項目 内容(財務省の説明)
保険金額の設定 火災保険の保険金額の30%〜50%の範囲内。建物は5,000万円、家財は1,000万円が限度
全損 保険金額の100%(時価額が上限)
大半損 保険金額の60%(時価額の60%が上限)
小半損 保険金額の30%(時価額の30%が上限)
一部損 保険金額の5%(時価額の5%が上限)

地震保険の保険金額は、火災保険の30〜50%の範囲に限られるため、建物の被害を全額まかなうものではありません。入居者の家財は、入居者が自分で保険に加入するのが一般的です。賃貸の場合、建物は貸主(所有者)が、家財は借主が、それぞれ加入するのが基本です。

ハザードマップで購入前に確認する

国土交通省・国土地理院が運営するハザードマップポータルサイトでは、洪水浸水想定区域、内水浸水想定区域、高潮浸水想定区域、津波浸水想定、土砂災害警戒区域などを確認できます。購入前に、物件の所在地がどの区域に入るかを調べます。浸水の想定がある場合は、水災の補償や、上階への入居の需要など、収支への影響を考えます。

修繕費の積立

屋根、外壁、給排水、設備には、いずれ修繕の時期が来ます。毎月の収支から、修繕のための資金を分けておく運用が基本です。

たとえば、屋根と外壁の大規模な修繕に300万円(仮の例)かかり、15年ごとに必要になると考えると、1年あたり20万円、1か月あたり約1.7万円を積み立てる計算になります。この積立は、年間の手残りから先に引いて考えます。積立を考えずに手残りを見ると、実際の収支より良く見えてしまいます。古い物件は購入価格が安い反面、修繕が早く必要になる可能性があります。価格だけで比べず、修繕を含めた総コストで比較します。

売却・出口のリスク

不動産は、株式のように速やかに現金化できません。買い手が見つからない、想定より安くしか売れない、といったことがあります。融資を使っている場合は、売却額が残債を下回ると、差額を自己資金で補う必要があります。

残債割れの例(仮の例)

先ほどの借入(4,500万円、金利2.0%、25年返済)で、5年後に売却する場合を考えます。5年後の残債は約3,770万円です。売却にかかる費用を売却価格の約4%と仮定し、売却価格が変わったときの手元のお金を比べます。

売却価格(仮の例) 売却費用を引いた額 残債を返済した後
5,000万円 約4,800万円 約1,030万円
4,500万円 約4,320万円 約550万円
4,000万円 約3,840万円 約70万円
3,500万円 約3,360万円 約▲410万円

売却価格が3,500万円まで下がると、約410万円を自己資金で補う必要があります。築年数が進むと、買い手が融資を受けにくくなり、売却価格が下がりやすくなります。返済を進めて残債を減らしておくほど、売却時の選択肢が広がります。

売却時の税金

売却して利益(譲渡所得)が出ると、税金がかかります。国税庁の案内では、土地・建物の譲渡所得の税率は、譲渡した年の1月1日現在の所有期間で分かれます。

所有期間 税率
5年を超える(長期譲渡所得) 所得税15%、住民税5%(復興特別所得税として所得税額の2.1%が別にかかり、合計20.315%)
5年以下(短期譲渡所得) 所得税30%、住民税9%(復興特別所得税を加えて合計39.63%)

所有期間の判定は、売却した日ではなく、譲渡した年の1月1日です。売却の時期を決めるときは、手取りで考えます。購入の時点で、いつ・いくらで売れそうか、そのときの残債はいくらかを、あらかじめ試算しておくことが勧められます。

ほかに押さえておきたいリスク

入居者・物件に関するリスク

家賃の滞納、近隣トラブル、設備の故障、原状回復の費用負担などは、運営の中で起こりえます。滞納への備えは別の記事で扱います。物件で人の死があった場合の告知の取扱いについては、国土交通省が「宅地建物取引業者による人の死の告知に関するガイドライン」(令和3年10月)で考え方を示しています。取引の際は、貸主や売主からの告知書の記載を確認します。

制度や融資姿勢の変化

税制、融資の条件、金融機関の貸出姿勢は、変わることがあります。購入時にはその時点の条件で計画できても、将来の借り換えや売却時の条件が同じとは限りません。計画は、条件が悪くなった場合にも成り立つかを確認して組みます。

契約と物件の法的リスク

購入した物件に、引き渡し後に契約の内容に適合しない点が見つかった場合の責任(契約不適合責任)の扱いは、契約書で定められます。特に個人が売主の場合、責任の範囲を限定する特約が付くことがあります。契約書と重要事項説明書の内容は、購入前に確認します。

購入前にリスクを洗い出す手順

  1. 物件のリスクを調べる: 登記簿、ハザードマップ、周辺の賃貸需要、修繕の履歴を確認します。
  2. 収支を保守的に試算する: 空室、金利上昇、修繕費を織り込み、複数のシナリオで計算します。
  3. 融資条件を比較する: 金利タイプ、返済期間、自己資金の割合を、複数の金融機関で確認します。
  4. 保険と資金の備えを決める: 火災保険・地震保険、修繕の積立、予備資金を、計画に組み込みます。
  5. 出口を想定してから購入を決める: 売却価格、残債、税金を見積もり、無理のない範囲かを判断します。

書類だけでは分からない近隣の状況や過去のトラブルの有無は、現地での確認や、所有者・管理会社へのヒアリングで補います。

リスク別の確認リスト

リスク 購入前に見る資料・情報 見る数字
空室・家賃下落 周辺の募集状況、賃貸需要、現況のレントロール 満室想定からの家賃減少率、空室期間
金利上昇 融資条件、金利タイプ、返済予定表 金利が1〜2%上がったときの返済額、DSCR
災害・老朽化 ハザードマップ、保険の見積もり、修繕履歴 保険料、修繕の積立額、大規模修繕の時期
売却・出口 周辺の売却事例、築年数と融資期間の関係 売却時の残債と売却価格の差、売却時の税金

リスクを学び、判断力を高めるには

リスクを見積もれる範囲は、知識と経験が増えるほど広がります。公的機関の資料(国税庁、財務省、国土交通省、日本銀行、各自治体など)は、無料で読めて信頼性が高く、制度の確認に役立ちます。税務や融資の具体的な判断は、税理士や金融機関などの専門家に確認する方法があります。

判断を誤ると影響の大きい取引だからこそ、購入前に基礎を固め、数字で確かめる習慣をつけることが大切です。

よくある質問

Q. 不動産投資で最も大きいリスクは何ですか?

A. 物件や条件によって異なります。融資を使っている場合は、空室や金利上昇の影響が大きく出やすくなります。まず、自分の購入計画で、どのリスクが収支に大きく効くのかを数字で確認することが出発点です。

Q. 空室を減らすには、どうすればよいですか?

A. 需要のあるエリアと物件を選ぶ、家賃を相場に合わせる、管理会社の募集力を確認する、といった方法があります。購入前に、周辺の募集状況と空室期間を調べることが大切です。

Q. 火災保険に入っていれば、地震の被害も補償されますか?

A. 地震・噴火・津波による損害は、火災保険では補償されず、地震保険で補償されます。地震保険は、火災保険の保険金額の30〜50%の範囲で設定します。契約内容は、保険会社で確認してください。

Q. 金利が上がったら、売却したほうがよいですか?

A. 一概には言えません。売却は、残債、売却価格、税金、売却にかかる費用で、手元に残る額が変わります。売却と保有を続ける場合を、手取りで比べて判断します。

Q. リスクを避けるために、現金で買うほうがよいですか?

A. 現金で買うと、金利上昇や返済のリスクはなくなりますが、空室、災害、老朽化、売却のリスクは残ります。また、投資の効率は、融資を使う場合より低くなることがあります。自分の資金力と目的に合わせて検討します。

まとめ

不動産投資の主なリスクは、空室・家賃下落、金利上昇、災害・老朽化、売却時の価格下落の4つです。この記事の仮の例では、満室なら年131万円の手残りがある物件でも、空室率30%で赤字に、金利が4%に上がると手残りが約75万円に減り、5年後に3,500万円まで下がると約410万円の持ち出しになりました。

  • 悪い場合の数字を、購入前に試算する(空室、金利、修繕)
  • 保険、積立、予備資金で、備えを用意する
  • 出口を想定し、残債と売却価格、税金を確認してから購入を決める

制度や数値は改正されることがあるため、国税庁、財務省、国土交通省、日本銀行、金融機関、税理士などで最新の内容を確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資の失敗事例|融資で失敗しないためのチェックリスト

不動産投資の失敗事例のアイキャッチ画像

不動産投資の失敗事例

不動産投資の失敗は、物件選びだけでなく、融資の組み方や資金計画の甘さから生まれることが多くあります。収益が悪化して返済が続けられなくなると、売却しても残債が残るなど、取り返しがつかなくなる場合があります。この記事では、融資をめぐる代表的な失敗パターンを、数字の例とあわせて整理し、購入前に使えるチェックリストにまとめます。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

契約書に署名する様子

融資をめぐる代表的な失敗パターン

融資を使った不動産投資で起きやすい失敗は、次の5つに分けられます。

失敗パターン 何が起きるか 避けるための考え方
金利上昇への備え不足 変動金利で借りた後に金利が上がり、返済額が増えて赤字になる 金利上昇を織り込んで収支を試算し、固定金利や予備資金で備える
空室で返済が賄えない 家賃収入が減っても返済額は変わらず、持ち出しが続く 返済比率に余裕を持たせ、DSCRなどで安全度を確認する
割高な物件の購入 担保評価を大きく上回る価格で買い、売却時に残債割れする 複数の評価方法で適正価格を検証する
修繕費・諸費用の見落とし 購入後に想定外の費用が出て、手元資金が尽きる 購入前に修繕費・諸費用・予備資金を資金計画に入れる
借入が過大 物件を次々に買い、返済負担が限界を超える 借入総額と返済比率を継続的に管理する

どのパターンも、購入前の試算とチェックで、リスクを大きく減らせます。以降で、1つずつ数字の例を見ていきます。

例で見る|同じ物件でも条件で収支が変わる

失敗の多くは、うまくいく場合の数字だけで計画することから始まります。次の仮の前提で、条件が変わったときの収支を比べます。

  • 物件価格7,000万円、満室時の年間家賃630万円(表面利回り9.0%)
  • 運営経費は年126万円(家賃の20%)で、空室でも変わらないと仮定
  • 借入6,000万円、25年の元利均等返済
条件(仮の例) 年間返済額 経費後の収入 年間の手残り 返済余裕率(DSCR)
満室・金利2.0% 約305万円 504万円 約199万円 約1.65
満室・金利3.5% 約360万円 504万円 約144万円 約1.40
空室10%・金利3.5% 約360万円 441万円 約81万円 約1.22
空室20%・金利3.5% 約360万円 378万円 約18万円 約1.05
空室20%・金利4.0% 約380万円 378万円 約▲2万円 約0.99

満室で金利2.0%なら年間約199万円の手残りがある物件でも、空室が20%に増え、金利が4.0%に上がると、手残りはほぼゼロになります。ここに屋根や設備の修繕が重なれば、手元資金から持ち出すことになります。このように、複数の条件が重なったときの数字を、購入前に確認しておくことが、失敗を避ける第一歩です。

数字が厳しい場合は、計画を見直す選択肢があります。たとえば、借入を6,000万円から5,000万円に減らして頭金を増やすと、金利3.5%・25年返済の年間返済額は約300万円になります。空室20%の経費後の収入378万円に対して、手残りは約78万円となり、同じ条件で借入6,000万円の場合の約18万円より余裕が出ます。購入価格の交渉、融資期間の見直し、購入の見送りも、購入前なら選べる手段です。購入した後では、選べる手段が限られます。

この表は、考え方を示す仮の例です。実際の金利、返済期間、経費の割合、空室の程度は、物件と融資の条件によって異なります。変動金利の見直しの仕組みも金融機関ごとに違うため、借入を検討する金融機関で、金利の見直しの時期とルールを確認してください。

金利と返済の失敗を防ぐ

融資を使った不動産投資では、金利と返済額の影響が最も大きくなります。金利が上がれば毎月の返済は増え、家賃が同じなら手残りは減ります。

返済比率で見る

返済比率は、家賃収入に対する年間返済額の割合です。さきほどの例で見ると、次のようになります。

金利(仮の例) 年間返済額 返済比率(返済額÷満室家賃630万円)
2.0% 約305万円 約48%
3.0% 約341万円 約54%
3.5% 約360万円 約57%
4.0% 約380万円 約60%

金利が2.0%から4.0%に上がると、返済比率は約48%から約60%に上がります。返済比率が高いほど、空室や経費の増加に弱くなります。どの水準なら安全かは、物件や金融機関によって異なるため、DSCRなどとあわせて確認する必要があります。

対策は3つ

  • 金利が1〜2%上がっても、キャッシュフローが赤字にならないかを試算する(金利タイプの違いは、別の記事で整理したとおりです)
  • 返済比率とDSCRを確認する
  • 数か月分の返済額を、現金で予備資金として確保する

「今の金利が続く」という前提で計画しないことが重要です。

融資期間が短いと手残りが減る

もう一つ見落としやすいのが、融資の期間です。築年数が経った物件は、融資期間が短くなる傾向があります。同じ6,000万円を、期間と金利を変えて比べます。

条件(仮の例) 年間返済額 経費後の収入504万円との差(手残り)
25年・金利2.0% 約305万円 約199万円
15年・金利2.5% 約480万円 約24万円

融資期間が15年に短くなると、年間返済額が約175万円増え、手残りはほとんどなくなります。築古の物件は、購入価格が安くても、融資期間の短さが収益を圧迫することがあります。融資期間と築年数の関係は、購入前に確認します。

物件価格・評価の失敗を防ぐ

融資を受けられたことは、物件価格が適正である証明にはなりません。金融機関が見る担保の評価と、投資家が見る収益性の評価は別のものです。

積算評価と収益還元評価の両面で見る

価格が割高かどうかは、複数の方法で検証します。仮の例で、さきほどの物件(価格7,000万円)を見てみます。

評価の方法(仮の例) 計算 評価額
積算評価(土地) 150㎡×路線価20万円/㎡ 約3,000万円
積算評価(建物) 再調達価格4,000万円×残りの耐用年数7年÷耐用年数22年 約1,270万円
積算評価の合計 土地+建物 約4,270万円
収益還元(期待利回り8%) 経費後の収入504万円÷8% 約6,300万円
収益還元(期待利回り9%) 経費後の収入504万円÷9% 約5,600万円

積算評価は約4,270万円で、購入価格7,000万円との差は約2,730万円あります。収益還元で見ても、期待する利回りを8〜9%とすると、約5,600万〜6,300万円で、購入価格を下回ります。金融機関の評価の方法は、金融機関によって異なり、この表の計算は考え方の例です。購入価格が評価を大きく上回る場合は、売却時に残債割れとなる可能性があります。

売却時の残債を試算する

この物件を3年後に売却する場合、借入6,000万円(25年・金利2.0%)の残債は約5,430万円、5年後は約5,030万円です。売却価格が積算評価の4,270万円程度まで下がると、売却費用を考えなくても、約760万円〜1,160万円の不足が生じます。購入時に、売却価格と残債を、複数のケースで試算しておくことが大切です。

家賃の設定が現実的かを確認する

家賃を高く見せた収支表で、購入価格が割高になることがあります。周辺の家賃相場や成約事例と比べ、設定が現実的かを確認します。現況の家賃が相場より高い場合、入居者が入れ替わったときに、家賃が下がる可能性があります。

修繕費・諸費用の見落としを防ぐ

物件の購入には、物件価格のほかに、さまざまな費用がかかります。

項目 内容 金額の確認方法
仲介手数料 売買を媒介した宅建業者に支払う報酬 取引価格(税抜)の区分ごとの上限が国土交通省の告示で定められています。上限は、取引価格が400万円を超える部分について3%(税込3.3%)です
印紙税 売買契約書に貼る収入印紙 契約金額で決まります。1,000万円超5,000万円以下は1万円、5,000万円超1億円以下は3万円(軽減措置、2027年3月31日までに作成される契約書)
登記費用 所有権移転や抵当権設定の登記にかかる登録免許税、司法書士報酬 見積もりで確認します
不動産取得税 取得した後に課される都道府県税 税額の通知で確認します。詳しくは別の記事で扱います
融資の諸費用 融資手数料、保証料、団体信用生命保険に関する費用など 金融機関の条件で確認します
保険料 火災保険・地震保険 保険会社の見積もりで確認します
購入直後の修繕 設備の交換、原状回復、外壁・屋根など 現地の確認と見積もりで確認します

さきほどの物件(価格7,000万円)の仲介手数料は、上限で計算すると、(7,000万円×3%+6万円)に消費税を加えて約238万円です。このほかに印紙税などがかかります。諸費用は物件ごとに異なるため、購入前に見積もりを取り、自己資金に含めて計画します。

資金計画の例(仮の例)

物件価格7,000万円、借入6,000万円の場合に、手元の現金がいくら必要になるかを整理します。登記費用、融資の諸費用、保険料、不動産取得税、購入直後の修繕、予備資金の額は仮の置き方で、実際は見積もりで確認します。

項目(仮の例) 金額
頭金(物件価格−借入額) 1,000万円
仲介手数料(上限で計算) 約238万円
印紙税(売買契約書。5,000万円超1億円以下) 3万円
登記費用・融資の諸費用・保険料・不動産取得税など 300万円(仮)
購入直後の修繕 150万円(仮)
予備資金(数か月分の返済額と空室への備え) 300万円(仮)
必要な手元資金の合計 約1,991万円

物件価格の約28%に当たる額が、手元の現金として必要になる計算です。物件価格と借入額だけを見て、「頭金は1,000万円」と考えると、実際の必要額を大きく見誤ります。

予備資金を残す

頭金と諸費用を払うと、手元の現金がほとんどなくなる計画は、危険です。空室や修繕が起きたときに、返済を続けられなくなるからです。頭金や諸費用に加えて、予備資金を残せるかどうかを、購入前に確認します。

借入が過大にならないようにする

融資が通ると、次の物件を買いたくなります。ただし、物件を増やすごとに、返済の負担も増えます。

さきほどの物件(借入6,000万円、年間返済約305万円、満室時の家賃630万円)を3件持つと、年間の返済は約915万円、満室時の家賃は1,890万円です。返済比率は約48%で、1件のときと変わりません。しかし、金利が上がれば3件すべてで返済が増え、空室の影響も3件分に広がります。1件のときは耐えられた変化が、3件では、まとめて収支を圧迫します。

金利が2.0%から4.0%に上がった場合の、年間返済額の増加を比べます。

保有する件数(仮の例) 年間返済額の合計(金利2.0%) 金利4.0%に上がった場合 増加額
1件 約305万円 約380万円 約75万円
3件 約915万円 約1,140万円 約224万円

件数が増えるほど、金利の変動が収支に与える影響は大きくなります。

借入の総額、年間の返済額の合計、金利の見直しの時期、予備資金の額を、物件を増やすたびに更新します。金融機関から借りられる額が、返済に無理のない額とは限りません。

融資の資料に関する失敗

融資の審査に通すために、資料を偽ることは、失敗以前の問題です。国民生活センターは、投資用マンションの相談について、融資を受ける際の虚偽申告を事業者から指示される事例を報告し、虚偽申告をしてはいけないこと、指示されても返済義務は借主にあることを注意喚起しています。2018年度の投資用マンションの相談は全体で1,350件、平均契約購入金額は2,776万円でした。

金融庁は2018年10月、シェアハウス向け融資などで、関係書類の改ざんなどが行われていたとして、金融機関に業務改善命令を出しています。業者が顧客の資産や収入の資料を改ざんしたり、売買契約書を二重に作成したりする例が問題とされました。

  • 預金残高や収入の資料を、実際と異なる内容にしない
  • 売買契約書は、実際の取引内容のものを1通だけ使う
  • 業者から資料の加工を勧められたら断り、金融機関や専門家に相談する

資料を偽って借りた融資でも、返済の義務は借主に残ります。

返済が難しくなったときの動き方

返済が難しくなる兆しが見えたときは、早めに動くことが重要です。

  1. 収支を整理する: 家賃収入、経費、返済額、手元資金を一覧にします。
  2. 金融機関に早めに相談する: 返済が滞る前に、返済条件の見直しが可能かを相談します。具体的な方法は別の記事で扱います。
  3. 経費や運営を見直す: 管理費、保険料、募集条件などを見直します。
  4. 売却も選択肢に入れる: 残債と売却価格を試算し、手元に残る額を確認します。

売却を選ぶ場合に手元に残る額(仮の例)

5年後に売却すると仮定します。借入6,000万円(25年・金利2.0%)の残債は約5,030万円です。売却費用を売却価格の約4%とすると、次のようになります。

売却価格(仮の例) 売却費用を引いた額 残債を返済した後
6,000万円 約5,760万円 約730万円
5,500万円 約5,280万円 約250万円
5,000万円 約4,800万円 約▲230万円

売却価格が5,000万円まで下がると、約230万円を自己資金で補う必要があります。売却するかどうかは、こうした数字を複数のケースで試算してから判断します。

返済ができなくなると、担保にした不動産が、裁判所の手続き(競売)で売却される場合があります。担保不動産競売は、債権者が抵当権などの担保権を実行し、不動産を売却して債権を回収する手続きです。競売になると、自分で売却するよりも、条件が不利になる可能性があります。

失敗を避けるためのチェックリスト

購入前に、次の項目を確認します。

  1. 収支を保守的に試算する: 空室、金利上昇、修繕費を織り込み、複数のシナリオで計算します。
  2. 返済比率・DSCRを確認する: 家賃収入に対して無理のない返済かを、数字で確かめます。
  3. 物件の評価と価格の妥当性を検証する: 積算評価と収益還元評価、周辺の相場を比較します。
  4. 融資期間と築年数の関係を確認する: 融資期間が短くなっても、手残りが残るかを試算します。
  5. 諸費用と修繕費を資金計画に入れる: 見積もりを取り、購入直後の修繕も見込みます。
  6. 自己資金と予備資金を確認する: 頭金と諸費用に加え、予備資金を残せるかを見ます。
  7. 融資条件を比較して決める: 金利・期間・融資割合・手数料を、複数の金融機関で比べます。
  8. 売却時の残債と価格を試算する: 3年後、5年後、10年後の残債を確認します。
  9. 借入の総額を管理する: 物件を増やすときは、返済の合計と、金利上昇の影響を更新します。
  10. 資料は正しく提出する: 資料の改ざんや、契約書の二重作成には、関わりません。

失敗する人に共通する点

失敗に至るケースには、いくつかの共通点があります。

  • うまくいくシナリオだけで計画し、金利上昇・空室・修繕を織り込んでいない
  • 「融資が通った」ことを、物件が適正である根拠と考えている
  • 手元資金を使い切って購入し、予備資金がない
  • 販売する事業者の説明だけで判断し、自分で数字を計算していない
  • 物件を急いで増やし、借入の総額を把握していない

こうした点は、購入前の試算と確認で、かなり減らせます。事業者の資料や説明は参考にしつつ、収支の数字は自分でも計算し、専門家の意見も聞いて判断します。

よくある質問

Q. 失敗する人の共通点は何ですか?

A. 収益が悪化したときの備えがないことが共通しがちです。うまくいくシナリオだけで計画し、金利上昇、空室、修繕を織り込んでいないケースが多くあります。購入前に、悪い場合の数字を確認する習慣が大切です。

Q. 失敗したくないなら、少額から始めるべきですか?

A. 少額から始めることは、学びながらリスクを抑える方法の一つです。ただし、金額の大小より、収支の試算、予備資金、出口の考え方を押さえているかが重要です。少額でも、融資の条件や築年数によっては、手残りが出ないことがあります。

Q. 融資が通れば、その物件は買ってよいということですか?

A. いいえ。融資が通ったことは、物件価格が適正であることを示すものではありません。金融機関は、担保の評価や借り手の返済能力を見ますが、投資としての収益性は、自分で検証する必要があります。

Q. 変動金利と固定金利は、どちらが失敗しにくいですか?

A. 一概には言えません。固定金利は金利上昇に強い一方で、借入当初の金利が高い場合があります。変動金利は、当初の金利が低くても、上昇したときに返済が増えます。どちらを選ぶ場合も、金利が上がった場合の数字を試算してから決めます。

Q. 返済が苦しくなったら、すぐ売却するべきですか?

A. 売却の前に、収支の整理と金融機関への相談を行います。売却する場合は、残債、売却価格、売却費用、税金で、手元に残る額が変わります。複数のケースで試算してから判断します。

まとめ

不動産投資の失敗は、金利上昇への備え不足、空室による返済難、割高な物件の購入、修繕費・諸費用の見落とし、過大な借入など、融資と資金計画から生まれやすくなります。この記事の仮の例では、満室・金利2.0%で年間約199万円の手残りがある物件でも、空室20%・金利4.0%が重なると、手残りがなくなりました。

  • 空室、金利、修繕が重なったときの数字を、購入前に試算する
  • 返済比率・DSCR・物件の評価・融資期間を確認する
  • 諸費用と予備資金を、資金計画に入れる
  • 資料は正しく提出し、物件を増やすときは借入の総額を管理する

制度や数値は改正されることがあるため、国土交通省、国税庁、金融庁、金融機関、税理士などで最新の内容を確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資の指値交渉のコツ|価格を下げる根拠の示し方

不動産投資の指値交渉のコツのアイキャッチ画像

不動産投資の指値交渉のコツ

不動産投資では、売り出し価格がそのまま購入価格になるとは限りません。希望の購入価格を伝えて価格の交渉をする「指値」は、収益性を高める手段の一つですが、根拠のない値下げの要求は、売主や仲介会社の信頼を損ねることがあります。この記事では、指値の基本、価格を下げる根拠の集め方と示し方、価格以外の条件の交渉、契約までの流れ、注意点を、数字の例とあわせて整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

契約書に署名する様子

指値とは|不動産投資での位置づけ

指値とは、売り出し価格より低い購入希望価格を、買付証明書(購入申込書)などの書面で伝えることです。売主が受け入れれば、その価格で売買契約に進みます。

  • 価格が下がると、利回りが上がり、融資の返済や手残りに余裕が生まれます。
  • 交渉の余地は、物件によって違います。売り出しから時間が経っている物件や、売主が売却を急ぐ事情がある物件は、余地が大きい傾向があります。
  • 指値が通らなくても、その物件を見送る選択肢を持っておくことが大切です。

買付証明書は契約ではない

買付証明書は、購入の意思を示す書類ですが、売買契約そのものではありません。売買契約は、売主と買主が合意して契約書を取り交わすことで成立します。買付証明書を出しただけで契約が成立するわけではなく、一般に法的な拘束力は強くないと解説されています。ただし、売主や仲介会社は、買付証明書の内容を信頼して売却の準備や他の希望者への対応を進めます。気軽に出したり、撤回したりすると、信頼を失います。個別の事案での法的な扱いは、文言や経緯によって変わるため、不安な場合は専門家に確認してください。

指値で収益はどれくらい変わるか

売り出し価格から何%下がると、収益がどう変わるかを数字で見ます。次の仮の前提で計算します。

  • 売り出し価格5,000万円、満室時の年間家賃450万円、運営経費は年90万円(家賃の20%)で、経費を引いた収入は年360万円
  • 仲介手数料は、取引価格(税抜)の3%+6万円に消費税を加えた上限額で計算
指値の率(仮の例) 購入価格 表面利回り(家賃÷価格) 経費を引いた利回り 仲介手数料の上限
なし 5,000万円 9.00% 7.20% 約171.6万円
3%下げ 4,850万円 9.28% 7.42% 約166.7万円
5%下げ 4,750万円 9.47% 7.58% 約163.4万円
8%下げ 4,600万円 9.78% 7.83% 約158.4万円
10%下げ 4,500万円 10.00% 8.00% 約155.1万円

価格が下がると、利回りが上がるだけでなく、価格に連動する仲介手数料も下がります。8%の指値が通ると、仲介手数料の上限は約13万円下がります。

表面利回りの数字だけで判断しない

表面利回りは、家賃を価格で割っただけの数字で、経費や購入時の諸費用は含まれません。指値で表面利回りが上がっても、築年数が古く修繕が必要な物件や、空室が多い物件は、実際の手残りが少ない場合があります。さきほどの表の「経費を引いた利回り」のように、経費を引いた後の数字でも比べます。購入時には、価格のほかに諸費用もかかり、登記費用や融資の諸費用のように価格に連動しないものもあるため、購入の総額で比べます。

融資の返済への影響

頭金を500万円で一定とし、借入額を価格に応じて変えた場合の、返済と手残りを比べます(金利2.0%、25年返済、経費を引いた収入は年360万円)。

購入価格(仮の例) 借入額 年間返済額 年間の手残り
5,000万円 4,500万円 約229万円 約131万円
4,600万円 4,100万円 約209万円 約152万円
4,500万円 4,000万円 約204万円 約157万円
4,250万円 3,750万円 約191万円 約169万円

4,600万円で買えれば、年間の手残りは約131万円から約152万円に増えます。毎年の差が約20万円ですから、10年では約200万円の差です。価格の交渉は、購入後のキャッシュフローに長く効きます。

適正価格を調べる

指値の前提は、その物件の適正な価格を自分で見積もることです。次のような方法を組み合わせます。

公的な価格情報で相場を見る

国土交通省の「不動産情報ライブラリ」では、地価公示、都道府県地価調査、不動産取引価格情報、成約価格情報を閲覧できます。取引価格情報は、取引の当事者へのアンケートをもとにした情報で、個別の物件が特定されにくいように加工され、町字単位などで表示されます。国土交通省 不動産情報ライブラリで、周辺の取引水準を確認できます。

レインズ・マーケット・インフォメーションは、国土交通大臣が指定する不動産流通機構が保有する成約価格などの情報を、一般向けに公開しているサイトです。レインズの物件情報そのものは不動産業者向けで、一般の人は見られません。

募集事例と家賃相場を調べる

周辺で売り出されている同じような物件の価格、利回り、売り出しの期間を集めます。家賃は、賃貸の募集サイトで、同じ条件の部屋の募集家賃を確認します。売り出し中の事例は「売主の希望価格」で、実際に成約した価格とは異なる点に注意します。

収益還元で価格を逆算する

経費を引いた年間の収入(さきほどの例では360万円)を、自分が求める利回りで割ると、その利回りを満たす価格が分かります。

求める利回り(仮の例) 計算 価格の目安
7.0% 360万円÷7.0% 約5,143万円
7.5% 360万円÷7.5% 約4,800万円
8.0% 360万円÷8.0% 約4,500万円
8.5% 360万円÷8.5% 約4,235万円
9.0% 360万円÷9.0% 約4,000万円

求める利回りは、金利、築年数、エリアなどによって変わり、一律の正解はありません。自分の基準を先に決めておくと、売り出し価格が割高かどうかを判断できます。

指値の根拠を示す

根拠が明確であれば、売主や仲介会社も検討しやすくなります。代表的な根拠を整理します。

根拠 内容 示し方の例
周辺の成約・募集事例 同じエリア・条件の物件の価格や家賃と比べる 近隣の同規模の事例の利回りと比べ、割高である点を示す
収益還元からの逆算 想定家賃収入と求める利回りから、価格を逆算する 経費を引いた収入と利回りの基準を示す
修繕の見積もり 購入後に必要な修繕費を見積もり、価格に反映してもらう 業者の見積書を添えて、修繕の内容と金額を示す
融資の評価額 金融機関の担保評価が売り出し価格に届かないことを示す 事前相談で得た評価の水準を伝える
売主・物件の事情 売り出し期間、価格改定の履歴、売却の理由を確認する 売り出しから長期間経っている点などを踏まえる

買付証明書に添える説明の例(仮の例)

数字を示す根拠は、文章にして添えると伝わりやすくなります。次のような構成です。

  • 購入の意思があること(融資の利用を予定していること、事前相談の状況)
  • 希望価格と、その算出の考え方(周辺の事例、収益還元の基準)
  • 購入後に必要な修繕と、その見積もりの金額
  • 契約に向けた条件(引渡しの時期、手付金の額、融資の承認が出なかった場合の扱い)
  • 買付証明書の有効期限

要点を簡潔にまとめ、売主を責める表現を避けます。売主が提示価格を決めた事情を尊重しつつ、買主として見込む費用を示すと、検討されやすくなります。

修繕の見積もりを使う例(仮の例)

外壁と屋根に、250万円の修繕が必要だと分かったとします。収益還元で求めた価格が4,800万円(求める利回り7.5%)なら、購入後の修繕費250万円を差し引いて、4,550万円が上限の目安になります。売り出し価格5,000万円からの下げ幅は約9%で、修繕の見積書という具体的な根拠があるため、説明しやすくなります。

根拠を示すときは、相手を責める言い方を避けます。「物件の価値を否定する」のではなく、「購入にあたり、このような費用と条件を見込んでいるため、この価格を希望する」と、事実と計算を順に伝えます。

売主と仲介会社の事情を読む

交渉の余地は、売主の事情によって変わります。確認できる範囲で、次の点を聞きます。

  • 売主の属性: 個人か、法人か、買い取って再販している宅建業者か。売却の理由、売却の時期の希望が異なります。
  • 売り出し期間と価格改定: 長期間売れていない、すでに価格が下げられている、といった履歴があるか。
  • 売却の優先事項: 価格を重視するのか、早期の現金化を重視するのか。
  • 他の購入希望者: すでに買付が入っていないか。

売主の種類によって、交渉の進め方と、通りやすい条件は変わります。一般的な傾向を整理します(個別の案件では異なります)。

売主の種類 傾向 交渉のポイント
個人 売却の理由や時期の希望がある。価格の希望が強い場合もある 売却の事情を踏まえ、引渡しの時期などの条件で歩み寄る
法人(事業用の資産) 決算や資金繰りの都合で売却の時期が決まっていることがある 決済までの期間の短さが、価格交渉の材料になる場合がある
買い取って再販する宅建業者 仕入れ価格と利益を踏まえた価格設定になっている 価格の下げ幅は限られるが、設備や条件の交渉の余地がある

仲介会社に、これらを丁寧に確認すると、指値の水準を現実的に決められます。売主が宅建業者の場合は、再販の利益を確保した価格を設定していることが多く、価格より条件の交渉の方が通りやすい場合があります。

買付証明書の書き方と、契約までの流れ

買付証明書に書く主な内容

  • 購入希望価格
  • 購入の条件(融資を利用すること、融資の承認が出なかった場合の扱い、引渡しの時期、手付金の額など)
  • 買付証明書の有効期限
  • 買主の氏名・住所(法人の場合は名称と代表者)

有効期限を設けておくと、売主を長く待たせず、自分の側も、期限が過ぎれば他の物件を検討できます。

契約までの流れ

段階 内容 関係する決まり
買付証明書の提出 希望価格と条件を伝える 契約の成立ではない
売主の回答 受け入れ、条件の調整、断りのいずれか 売主が承諾の書面を出しても、契約の成立とは限らない
融資の事前相談 金融機関に物件の評価と融資の可否を確認する 契約前に進めておく
重要事項説明 宅地建物取引士が、契約の成立前に、書面を交付して説明する 宅地建物取引業法第35条
売買契約の締結 契約書を取り交わし、手付金を支払う 民法第557条(手付)
融資の本審査・決済・引渡し 残代金の支払いと物件の引渡し 契約書の内容

手付の決まり

買主が売主に手付を交付したときは、相手方が契約の履行に着手するまでは、買主は手付を放棄して契約を解除できます。売主は、手付の倍額を現実に提供して解除できます(民法第557条)。売主が宅建業者の場合は、宅地建物取引業法により、手付は代金の2割を超えて受け取れず、この解除の規定に反する買主に不利な特約は無効です(第39条)。売主が宅建業者でない場合は、契約書の内容を確認します。

価格以外の条件を交渉する

価格が動かないときでも、条件で折り合える場合があります。

  • 引渡しの時期: 売主の引っ越しや、買主の融資の実行に合わせて調整します。
  • 手付金の額: 手付の額は、解除するときの負担にも関わります。
  • 融資の承認が出なかった場合の扱い: 契約書に、融資が承認されないときに契約を白紙に戻す条項(ローン特約)を入れるかどうかを確認します。ローン特約の期限や条件は、別の記事で詳しく扱います。
  • 測量・境界の確認: 土地の境界が明らかでない場合に、売主の負担で確認してもらえるか。
  • 残置物の撤去、設備の状態: 引渡し時に何が残るのか。
  • 賃貸中の物件の引き継ぎ: 入居者との契約、家賃の精算、敷金の引き継ぎ。

賃貸中の物件の敷金の引き継ぎ

賃貸中の物件を買うと、一定の要件のもとで、賃貸人としての立場が買主に移ります。このとき、入居者に返す敷金の債務も、買主が引き継ぎます(民法第605条の2)。売買代金とは別に、売主から敷金相当額の引き渡しを受ける、代金から差し引くなど、精算の方法を契約で決めます。この精算を忘れると、退去時に返す敷金を、自分の資金で負担することになります。

契約内容との不適合に関する責任

引き渡された物件が、契約の内容に適合しない場合、買主は、修補などの追完を請求できます。それでも直らないときは、代金の減額を請求できる場合があります(民法第562条、第563条)。不適合を知った時から1年以内にその旨を売主に通知しないと、これらの請求ができなくなります(民法第566条)。

売主が宅建業者の場合は、引渡しの日から2年以上とする特約を除き、買主に不利な特約は無効です(宅地建物取引業法第40条)。個人が売主の場合は、責任の範囲を限定する特約が付くことがあるため、契約書で確認します。築年数が古い物件では、特に、設備や雨漏りなどの扱いを、事前に確認しておきます。

指値が通らなかった場合の再交渉

最初の指値が受け入れられなかった場合でも、条件を調整して再度提案できる場合があります。たとえば、価格はそのままで、修繕の一部を売主に負担してもらう、引渡しの時期を売主の希望に合わせる、手付金の額を上げる、といった方法です。価格を上げて再提案するときも、上限価格の範囲内かどうかを必ず確認します。上限を超える場合は、見送ります。

指値を進めるときの注意点

融資の見通しを立ててから入れる

融資が通らないと、契約を進められません。買付証明書を出す前に、金融機関に物件の評価と融資の可否を相談しておきます。評価が低いときは、その点を価格交渉の根拠にもできます。

無理な指値は避ける

相場から大きく離れた金額は、相手にされないことがあります。根拠のない大幅な指値は、売主や仲介会社の信頼を損ね、次の機会に不利になる場合もあります。

他の購入希望者との兼ね合い

人気の物件は、指値を入れている間に、他の買い手に決まる可能性があります。指値を入れたことで、優先的な交渉の機会を失う場合もあります。この物件にどれだけ価値を感じているか、価格を上げてでも買いたいかを、あらかじめ考えておきます。

一度出した買付は軽く扱わない

買付証明書は、契約ではないとはいえ、売主は他の希望者への対応を止めて待っていることがあります。融資が通る見込みや、自分の上限価格を確かめないまま、複数の物件に買付を出すと、信頼を損ねます。

指値の進め方

  1. 物件の適正価格を調べる: 周辺の相場、収益還元、修繕費から、買ってよい価格の範囲を算出します。
  2. 上限価格を決める: 求める利回りから逆算し、購入後の修繕費を引いた額を、自分の上限とします。
  3. 融資の見通しを確認する: 金融機関に、物件の評価と融資の可否を事前に相談します。
  4. 売主・仲介会社の事情を聞く: 売り出し期間、価格改定の履歴、売却の理由を確認します。
  5. 買付証明書で指値を提示する: 希望価格と、根拠・条件を伝えます。
  6. 結果を受けて判断する: 上限価格を超える場合は、見送る判断をします。

上限価格の決め方(仮の例)

項目(仮の例) 金額
売り出し価格 5,000万円
経費を引いた年間収入 360万円
求める利回り 7.5%
収益還元による価格 4,800万円
購入後の修繕費(見積もり) ▲250万円
上限価格の目安 4,550万円

上限価格が4,550万円なら、売主が5,000万円から動かないときは、見送ります。見送る判断ができる状態で交渉に入ることが、指値の最も大事な点です。

よくある失敗

  • 根拠を示さずに、割合だけを伝える
  • 融資の見通しを確認せずに、買付証明書を出す
  • 上限価格を決めずに交渉し、相手のペースで価格を決める
  • 価格の交渉に集中して、契約条件(敷金の引き継ぎ、責任の範囲)を確認しない
  • 複数の物件に、同じ時期に買付を出す
  • 指値が通らなかったことを理由に、売主や仲介会社に不満を伝える

よくある質問

Q. 何%くらい値下げ交渉してよいですか?

A. 決まった割合はありません。物件や売主の事情によって異なります。割合よりも、根拠のある適正な価格を示すことが重要です。この記事の仮の例では、修繕の見積もりを根拠とした約9%の下げ幅を扱いましたが、これは目安ではなく、考え方の例です。

Q. 指値を入れたら断られることもありますか?

A. あります。断られる前提で、複数の物件を並行して検討し、上限価格をあらかじめ決めておきます。断られた場合に、条件を調整してもう一度提案することもできます。

Q. 指値を入れると、他の人に先を越されませんか?

A. 先を越される可能性はあります。物件の人気度によります。人気が高そうな物件では、指値の水準と、購入したい気持ちの強さを考えて判断します。

Q. 仲介会社に、指値の根拠を一緒に考えてもらえますか?

A. 仲介会社は、売主と買主の間に立つため、売主の事情や、類似の取引の状況を教えてもらえることがあります。ただし、仲介会社が買主の代理で価格を決めるわけではありません。根拠の数字は、自分でも計算して確かめます。

Q. 買付証明書を出した後で、やめることはできますか?

A. 買付証明書を出した段階では、契約は成立していません。ただし、売主や仲介会社に迷惑がかかり、信頼を損ねます。融資の見通しなど、出す前に確認できることを確認してから出します。

まとめ

指値は、売り出し価格より低い購入希望価格を、買付証明書で伝える交渉です。この記事の仮の例では、売り出し価格5,000万円を4,600万円まで下げられると、経費を引いた利回りは7.20%から7.83%に上がり、年間の手残りは約131万円から約152万円に増えました。

  • 周辺の事例、収益還元からの逆算、修繕の見積もり、融資の評価額を、根拠として示す
  • 融資の見通しを立ててから入れ、無理な指値は避ける
  • 価格以外の条件(引渡しの時期、手付、敷金の引き継ぎ、責任の範囲)も確認する
  • 自分の上限価格を決め、超える場合は見送る

制度や数値は改正されることがあるため、国土交通省、金融機関、専門家(宅地建物取引士、弁護士、税理士)などで最新の内容を確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資の出口戦略|売却タイミングと残債・税金の考え方

不動産投資の出口戦略のアイキャッチ画像

不動産投資の出口戦略

不動産投資は「買い方」に目が向きがちですが、最終的な成績は、いつ・いくらで手放すか(または手放さずに持ち続けるか)で大きく変わります。売却価格が同じでも、残債の残り方や所有期間によって、手元に残る金額が数百万円単位で違うことがあります。この記事では、出口戦略の選択肢、売却の手取りが決まる仕組み、譲渡所得の税金、所有期間5年の境目、売却にかかる費用、タイミングの決め方を、仮の数字例を使って整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

電卓と紙幣

出口戦略とは何か:購入前に決めておく理由

出口戦略とは、保有している物件を最終的にどうするか、その方法と時期をあらかじめ決めておく考え方です。売却だけを指す言葉ではなく、持ち続ける、借り換えて条件を見直す、建て替えや用途変更をする、といった選択も含みます。

購入前に出口を考える理由は、出口の条件が、購入価格・融資条件・保有年数の設計そのものに影響するからです。たとえば、返済期間を長く取れば毎月の返済は軽くなりますが、残債の減りは遅くなります。売却したいときに残債が売却価格を上回っていれば、差額を現金で補う必要が出ます。入口の段階で「何年後に、いくらで売れれば、残債と税金を払ってなお手元に残るのか」を試算しておけば、無理のない融資条件かどうかの判断材料になります。

出口の選択肢は、大きく次の4つに分けられます。

選択肢 内容 向いている状況 注意点
売却 物件を第三者に売り、残債を完済して現金化する 利益が出ている、資金を別の用途に回したい、保有の負担が重い 譲渡所得の税金と売却費用がかかる。残債が売却価格を上回ると持ち出しになる
保有継続 売らずに家賃収入を得続ける 収支が安定している、返済が進んで手残りが増えている 修繕費の増加、設備更新、空室リスクが続く。償却終了後は税負担が重くなることがある
借り換え・返済見直し 金利や返済期間を見直して収支を改善する 金利差で負担が軽くなる、返済期間を延ばして資金繰りを楽にしたい 手数料や諸費用がかかる。担保評価や属性で条件が変わる
建て替え・用途変更 建物を建て替える、用途を変えて収益性を上げる 建物の老朽化が進み、土地の価値が高い 新たな資金調達と工事期間の無収入期間が必要

どの選択肢も、事前に数字で比べないと優劣がつけられません。以下では、最も計算が複雑になりやすい「売却」を中心に、仕組みを順番に確認します。

売却の手取りは何で決まるか

売却したときに手元に残る現金は、次の式で整理できます。

  • 手取り = 売却価格 − 残債 − 売却にかかる費用 − 譲渡所得にかかる税金

ここで注意したいのは、「利益(税金の対象になる額)」と「手取り(実際に残る現金)」が別物だという点です。税金は、売却価格から取得費と譲渡費用を引いた譲渡所得にかかります。残債は、元本の返済が進んだ分だけ減りますが、元本返済は経費になりません。そのため、「利益はあるのに手取りは少ない」「利益はないのに税金がかかる」といったずれが生じます。

項目 何を指すか 手取りへの影響
売却価格 買い手との契約で決まる価格 最大の変動要因。市況・築年数・賃貸状況で変わる
残債 売却時点のローン元本残高 完済のため、売却代金から全額返済する
売却費用 仲介手数料、印紙税、抵当権抹消の費用、繰上返済に伴う手数料など 売却価格に比例する部分と、定額の部分がある
譲渡所得税 譲渡所得に対する所得税・復興特別所得税・住民税(法人の場合は法人税等) 所有期間と取得費の額で大きく変わる

実務では「売却価格 − 残債」を見て安心してしまいがちですが、そこから売却費用と税金が引かれることを織り込んだ手取りで判断することが大切です。

売却益にかかる税金:譲渡所得の仕組み

個人が不動産を売って得た利益は、譲渡所得として、給与や家賃収入とは分けて(分離課税で)計算します。国税庁の説明では、譲渡所得の金額は、売却額から取得費と譲渡費用を差し引いて求めます。

  • 譲渡所得の金額 = 売却額 −(取得費 + 譲渡費用)

取得費:建物は減価償却の分を差し引く

取得費は、購入代金や購入手数料などの合計額に、その後に支出した改良費などを加えたものです。ここで重要なのは、建物の取得費は、購入価額から「所有期間中の減価償却費相当額」を差し引いた額になる点です。

不動産投資では、毎年の確定申告で減価償却費を経費に計上してきたはずです。経費にして所得税を軽くした分、売却時の取得費は小さくなります。つまり、減価償却は税金をなくす仕組みではなく、課税のタイミングを後ろにずらす面があります。保有中に大きく償却してきた物件ほど、売却時の譲渡所得が膨らみやすくなります。

取得費が不明な場合や、実際の取得費が売却額の5%より少ない場合には、売却額の5%を概算取得費として使えるとされています。ただし、購入資料が残っている不動産投資では、通常は実額で計算します。購入時の売買契約書、仲介手数料の領収書、登記費用、不動産取得税などの資料は、売却時まで保管しておく必要があります。

譲渡費用:売るために直接かかった費用

譲渡費用は、売るために直接かかった費用です。国税庁の説明では、仲介手数料、測量費、売買契約書の印紙代、借家人への立退料、建物の取壊し費用などが例に挙げられています。売却の広告費など、売却に直接関係する費用が含まれる場合もありますが、個別の可否は税理士や税務署に確認してください。

なお、国税庁の「タックスアンサー No.3202 譲渡所得の計算のしかた」で、取得費と譲渡費用の考え方を確認できます。

所有期間5年の壁:長期と短期で税率が大きく違う

土地や建物の譲渡所得は、売却した年の1月1日現在の所有期間が5年を超えるかどうかで、税率が変わります。5年を超えると長期譲渡所得、5年以下だと短期譲渡所得です。国税庁の確認結果(令和8年4月1日現在法令等)は、次のとおりです。

区分 所得税 復興特別所得税 住民税 合計の目安
長期(1月1日時点で5年超) 15% 基準所得税額×2.1% 5% 約20.315%
短期(1月1日時点で5年以下) 30% 基準所得税額×2.1% 9% 約39.63%

合計の目安は、所得税に復興特別所得税(所得税額の2.1%)を加えた率と、住民税率を足した数字です。長期なら15.315%+5%で20.315%、短期なら30.63%+9%で39.63%になります。

判定の基準が「売却した日」ではなく「売却した年の1月1日」である点は、見落とされやすい部分です。たとえば、物件を購入したのが2021年10月で、2026年10月に売却した場合、売却日の時点では5年ちょうどですが、判定日は2026年1月1日であり、所有期間は4年あまりです。この場合は短期譲渡所得になります。同じ物件を2027年1月以降に売却すれば、2027年1月1日時点で5年を超えるため、長期譲渡所得として扱われます。

仮の例:短期と長期の差
譲渡所得が1,000万円だった場合、短期なら税額は約396万円、長期なら約203万円で、差は約193万円です。売却をわずか数か月遅らせるだけで、税負担がこれだけ変わることがあります。ただし、市況や金利の変化で売却価格が下がるリスクもあるため、税額だけで時期を決めないでください。

法人で所有している場合は、売却益は法人の所得に含まれ、法人税等の対象になります。個人のような長期・短期の区分はありませんが、国税庁の確認結果では、資本金1億円以下の普通法人の法人税率は、年800万円以下の部分が15%、それを超える部分が23.2%です(令和7年4月1日以後開始事業年度。一定の要件があります)。これに法人住民税・法人事業税などが加わるため、実際の税負担は個別に試算が必要です。

手取りの試算:仮の数字で計算する

ここからは、仮の数字で手取りを計算します。数値はすべて説明用の例であり、実際の取引を示すものではありません。

前提条件(仮の例)

  • 購入価格:土地2,000万円、建物3,000万円(購入時の諸費用は単純化のため省略)
  • 保有期間:8年(長期譲渡所得になる)
  • 建物の減価償却費相当額の累計:1,040万円(年130万円×8年)
  • 売却時の残債:4,000万円
  • 抵当権抹消などの費用:5万円(仮)

この前提で、建物の取得費は3,000万円−1,040万円=1,960万円、土地の取得費は2,000万円で、取得費は合計3,960万円です。売却価格が5,500万円のときの計算は次のとおりです。

項目 金額(仮) 計算
売却価格 5,500万円 契約金額
仲介手数料(税込) 188.1万円 (5,500万円×3%+6万円)×1.1
印紙税 3万円 軽減措置後、5,000万円超1億円以下
譲渡費用の合計 191.1万円 188.1万円+3万円
取得費 3,960万円 土地2,000万円+建物1,960万円
譲渡所得 約1,348.9万円 5,500万円−3,960万円−191.1万円
譲渡所得税等(長期) 約274.0万円 1,348.9万円×20.315%
手取り 約1,029.9万円 5,500万円−4,000万円−191.1万円−5万円−274.0万円

同じ前提で、売却価格だけを変えたときの手取りは次のようになります。

売却価格(仮) 譲渡費用 譲渡所得 税額(長期) 手取り(概算)
4,000万円(残債と同額) 約139.6万円 約−99.6万円(損失) 0円 約−144.6万円(持ち出し)
4,500万円 約156.1万円 約383.9万円 約78.0万円 約260.9万円
5,000万円 約172.6万円 約867.4万円 約176.2万円 約646.2万円
5,500万円 約191.1万円 約1,348.9万円 約274.0万円 約1,029.9万円
6,000万円 約207.6万円 約1,832.4万円 約372.3万円 約1,415.1万円

表のとおり、売却価格が500万円変わると、手取りは約380〜390万円変わります。価格が下がるときは税金も減るため、手取りの減り方は価格の下落幅より小さくなりますが、売却価格が残債に近づくと、手取りは急速に薄くなります。

同じ物件を短期で売った場合

売却価格5,500万円のまま、所有期間が5年以下だった場合を考えます。譲渡所得は約1,348.9万円で同じですが、税率は約39.63%になるため、税額は約534.6万円、手取りは約769.3万円です。長期の約1,029.9万円と比べて、約260万円少なくなります。保有期間が5年を超える見通しが立つなら、5年超になる年まで待つことの価値を試算してみる意味があります。

投資全体の成績は、売却時の手取りだけでは判断できません。投入した自己資金、保有中に受け取った家賃収入(税引後)、保有中に払った所得税・住民税を合算して、はじめて全体の収支が見えます。出口の試算は、購入時の自己資金と保有中のキャッシュフローとあわせて確認してください。

売却価格が残債を下回るとき:持ち出しと損失の扱い

売却代金で残債を完済できない場合、差額を現金で補わないと、抵当権を抹消できません。金融機関は、担保を外す条件として全額返済を求めるためです。上の表の「4,000万円」の行のように、売却価格が残債と同額でも、仲介手数料などの費用が出るため、持ち出しになります。

税務の面では、さらに注意が必要です。国税庁の説明では、一定の居住用財産以外の土地建物等の譲渡で生じた損失は、土地建物等の譲渡所得以外の所得(給与所得や不動産所得など)との損益通算ができません。マイホームの売却には損益通算や繰越控除の特例がありますが、投資用の物件は対象外となる場合が基本です。つまり、売却で損失が出ても、その年の家賃収入や給与から差し引いて税金を減らすことはできません。

売却損が見込まれるときの対応は、次のような方向で検討します。

  • 売却の時期を遅らせて、残債の減少と市況の回復を待つ(その間の収支が黒字であることが前提)
  • 繰上返済を進めて残債を圧縮し、売却時の持ち出しを減らす
  • 売却ではなく保有を続け、金利や返済期間の見直しで収支を改善する
  • 売却先の候補(投資家、実需、買取業者)を複数あたり、価格の幅を確認する

どの選択肢も一長一短があるため、保有を続けた場合の累計収支と、売却した場合の手取りを並べて、比べることになります。

売却にかかる費用:仲介手数料・印紙税・その他

売却には、税金のほかにさまざまな費用がかかります。主なものを整理します。

費用 内容 目安・計算
仲介手数料 不動産会社に支払う成功報酬 国土交通省の告示で上限が定められている。400万円を超える部分は3.3%(税込)が基本で、速算式は(売買価格×3%+6万円)に消費税を加えた額
印紙税 売買契約書に貼る税金 軽減措置あり(令和9年3月31日まで)。1,000万円超5,000万円以下で1万円、5,000万円超1億円以下で3万円
抵当権抹消の費用 登記の抹消手続き(登録免許税、司法書士報酬) 金額は物件数・依頼先で異なる。金融機関や司法書士に確認
繰上返済の手数料 完済に伴う手数料 ローン契約により異なる。契約書や金融機関で確認
測量・解体・リフォーム費 買い手の条件によって発生する場合 売買の条件交渉で、誰が負担するかを決める

仲介手数料の上限は、物件価格を区分に分け、区分ごとに料率を掛けて合計した額で、国土交通省の資料では、1,000万円(税別)の例で上限39.6万円(税込)と示されています。実際の手数料は、上限の範囲内で不動産会社との合意で決まるため、媒介契約を結ぶ前に、手数料と、販売活動の内容を確認しておくと安心です。

印紙税は、売買契約書の金額に応じた額で、国税庁の確認結果では、不動産の譲渡に関する契約書の軽減措置は令和9年3月31日までに作成されるものが対象です。期限は延長されることもあるため、契約の時点で国税庁の「タックスアンサー No.7108 不動産の譲渡に関する契約書の印紙税の軽減措置」を確認してください。

売却の流れで、消費税が関係する場合もあります。国税庁の説明では、土地の譲渡は消費税の非課税取引とされています。建物の譲渡は、売主が課税事業者かどうかで扱いが変わります。個人で免税事業者の場合と、課税事業者の場合では、売却価格のうち建物分に消費税の納税が生じるかが違ってくるため、売却前に税理士へ確認してください。

売却先の違い:投資家・実需・買取業者

売却先は、大きく3種類に分かれます。どの売却先を選ぶかで、価格・スピード・条件が変わります。

売却先 特徴 価格の傾向 注意点
投資家(賃貸中のまま売る) 入居者がいる状態のまま売る。家賃収入と利回りで評価される 収益還元の考え方で評価されやすい。入居率・家賃水準が価格に反映される 買い手の融資が付くかが成約を左右する。賃貸借契約書や修繕履歴の提出を求められる
実需(自分で住む人) 空室で売る。住宅ローンで買う人が多い 周辺の取引事例が基準になる。戸建てや区分で成立しやすい 入居者がいる場合は退去が必要。売却活動の期間が長くなることがある
買取業者 不動産会社が直接買い取る 仲介より低めになることが多い 手数料がかからない場合がある。短期間で現金化できる。複数社の見積りで比べる

投資家向けに売る場合は、買い手の融資が通るかどうかが、成約の分かれ目になります。融資では、建物の残りの耐用年数や担保評価が見られることが多く、築年数が進んだ物件では、買い手が使える融資の期間が短くなることがあります。買い手が使える融資が短いほど、買える人が絞られ、売却価格に影響しやすくなります。この点は、購入時に自分が受けた融資の条件を思い出すとわかりやすいと思います。

売却活動では、賃貸借契約書、家賃の入金実績、修繕履歴、レントロール(入居者と家賃の一覧)、固定資産税の納税通知書などを、整理して提示できるようにしておくと、買い手の検討が早くなります。

売却のタイミングを決める要素

売却のタイミングは、一つの指標だけでは決まりません。次の要素を、あわせて見て判断します。

  • 所有期間:売却する年の1月1日時点で5年を超えるか。税率差が大きいため、最初に確認する
  • 残債と売却価格の関係:売却価格が残債を十分に上回っているか。繰上返済や元本返済で残債がどこまで減っているか
  • 築年数と融資の付きやすさ:買い手が使える融資の期間が短くなる前に売るか、築古でも収益が出る物件として売るか
  • 賃貸の状況:満室で家賃が安定している時期は、投資家向けの評価が高くなりやすい。大規模な退去や空室が増える前に動くか
  • 修繕の時期:大規模修繕や設備更新の前に売るか、後に売るか。買い手は修繕費の負担を価格に織り込む
  • 税負担の変化:減価償却が終わる時期(いわゆるデッドクロス)に近づくと、保有を続けたときの税負担が変わる。別の記事で整理したとおり、償却終了後の資金繰りを試算する
  • 金利と市況:金利が上がると買い手の資金調達が厳しくなり、価格に影響する。市況は予想しにくいため、一定の幅を持たせて考える

これらを一度に最適化することはできません。実務では、「この条件を満たしたら売る」というルールを購入時に決めておき、年に1回、数字を更新して見直す方法が現実的です。たとえば、「所有期間が5年を超え、売却後の手取りが自己資金を上回り、保有を続けた場合の年間収支が悪化し始めたら、売却を検討する」といった条件を、数字で書いておきます。

相場が上がっている時期に売る、下がる前に売る、といった「天井で売る」判断は、後から振り返ってはじめてわかるものです。タイミングを当てることを目標にするのではなく、手取りが自己資金と目標を満たす水準で、条件が揃ったら動くという姿勢のほうが、再現しやすい考え方です。

出口戦略の立て方:手順とチェックリスト

出口戦略は、次の手順で作ると、数字の抜けが減ります。

  1. 保有期間の想定を決める(例:5年超の長期になる年、融資の返済が一区切りする年、償却が終わる年)
  2. 売却価格を複数のシナリオで置く(例:購入価格の90%、100%、110%など)
  3. 各シナリオで、残債・売却費用・譲渡所得税を計算し、手取りを出す
  4. 保有を続けた場合の累計収支と比べる
  5. 売却条件(価格の下限、時期の上限)を書面に残す
  6. 年に1回、家賃・残債・相場を更新して見直す

見直しのときは、次のチェックリストが使えます。

  • 購入時の売買契約書、領収書、登記費用の資料が残っているか
  • 減価償却費の累計(確定申告書の控え)を把握しているか
  • 売却年の1月1日時点で、所有期間が5年を超えるか
  • 売却価格が残債を下回る場合の、不足額の調達方法があるか
  • 繰上返済の手数料や、期限前の返済条件を確認したか
  • 法人所有か個人所有かで、税負担を別々に試算したか
  • 税理士に、売却年の他の所得を含めた試算を依頼したか

よくある質問

Q. 不動産投資の出口は、購入前に考える必要がありますか。

A. 考えておく価値は大きいです。出口の条件は、融資の期間、自己資金の額、保有年数の設計に関わるためです。購入前に、売却した場合の手取りを複数の価格で試算しておくと、無理のない条件かを判断しやすくなります。ただし、将来の価格は予測できないため、幅を持たせた試算が前提です。

Q. 売却価格が残債を下回ったら、売れないのですか。

A. 売ることはできますが、差額を現金などで用意して完済する必要があります。担保を外すには全額の返済が必要なためです。差額を用意できない場合は、売却の時期を遅らせる、繰上返済で残債を減らす、保有を続けて収支を改善するなど、別の方法を検討してください。金融機関に事前に相談することも選択肢です。

Q. 5年を超えたら必ず売ったほうが有利ですか。

A. そうとは限りません。5年を超えると税率は下がりますが、売るかどうかは、手取り、保有を続けた場合の収支、他の投資機会などで決まります。税率だけで判断せず、複数のシナリオで比べてください。

Q. 売却で損失が出たら、他の所得と相殺できますか。

A. 国税庁の説明では、一定の居住用財産以外の土地建物等の譲渡損失は、土地建物等の譲渡所得以外の所得との損益通算ができません。投資用の物件の損失は、給与や家賃収入と相殺できないのが基本です。個別の取り扱いは、税理士や税務署に確認してください。

Q. 法人で持っている物件を売った場合の税金は、個人と同じですか。

A. 同じではありません。法人の場合は、売却益が法人の所得に含まれ、法人税等がかかります。個人のような長期・短期の税率区分はありません。法人の規模や他の損益によって税額が変わるため、決算を含めた試算が必要です。

Q. 売却を検討し始めたら、最初に何をすればよいですか。

A. 残債の確認、購入時の資料と減価償却費の累計の整理、売却年の1月1日時点の所有期間の確認から始めてください。そのうえで、複数の不動産会社に査定を依頼して価格の幅を把握し、手取りを試算します。

まとめ

  • 出口戦略は、売却だけでなく、保有継続、借り換え、建て替えなどを含めて、購入前から数字で比べておく
  • 売却の手取りは、売却価格から、残債、売却費用、譲渡所得税を引いて求める。利益と手取りは別物
  • 建物の取得費は、購入価額から減価償却費相当額を引く。保有中に大きく償却した分、売却時の譲渡所得は大きくなりやすい
  • 売却した年の1月1日時点で所有期間が5年を超えるかで、税率が約20.315%(長期)と約39.63%(短期)に分かれる
  • 売却価格が残債を下回ると持ち出しになり、投資用の物件の譲渡損失は他の所得と損益通算できないのが基本
  • 売却先(投資家・実需・買取業者)で価格と条件が変わる。買い手の融資が付くかが成約の分かれ目になる
  • 売却の条件を数字で書き、年に1回見直す。税制や数値は改正されることがあるため、国税庁や税理士で最新の内容を確認する

税制や数値は改正されることがあります。実際の税額や売却の判断は、国税庁の最新の情報を確認し、税理士・金融機関・不動産会社などの専門家に相談してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
タックスヘイブンとは?日本の課税ルールと富裕層の節税の注意点

タックスヘイブンとは?日本の課税ルールと富裕層の節税の注意点のアイキャッチ画像

タックスヘイブンとは?日本の課税ルールと富裕層の節税の注意点

「タックスヘイブンを使えば税金を大幅に減らせる」という話を耳にして、不動産投資や資産運用に取り入れてよいのか迷う人は少なくありません。結論から言うと、日本の居住者には国外の所得も日本で課税する仕組みがあり、海外の低税率の国や地域を使っても、日本の税負担がそのまま減るとは限りません。この記事では、タックスヘイブンの意味、日本の課税ルール、外国子会社合算税制、国外財産調書、海外不動産の税務、節税と脱税の線引きを、一次情報にもとづいて整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

貯金箱と紙幣

タックスヘイブンとは何か

タックスヘイブン(租税回避地)とは、法人税や所得税などの税負担が、著しく低い、またはまったくかからない国・地域を指して、一般に使われる呼び名です。日本の法令で国名のリストとともに厳密に定義された用語ではなく、使う人や文脈によって指す範囲が変わります。

こうした国・地域が、金融、ファンド、国際的な取引の拠点として使われることがあるのは事実です。ただし、使うこと自体が直ちに違法になるわけではありません。問題になるのは、その地域に実体のない会社や口座を置き、日本で申告すべき所得や財産を申告しない場合です。所得の隠蔽や無申告は、国や地域に関係なく、脱税になります。

日本の税制では、国名で線を引くのではなく、外国にある会社の実体と税負担の水準で判定する方式がとられています。この点は、後述する外国子会社合算税制で確認します。

用語 意味 日本の税務上の位置づけ
タックスヘイブン(租税回避地) 税負担が低い、またはない国・地域を指す一般的な呼び名 法令上の定義はない。税務では会社の実体や税負担の割合で判定する
節税 税法が認める控除・特例・経費などを使って税負担を軽くすること 適法。要件を満たし、期限内に申告する
租税回避 形式上は合法でも、税負担の軽減だけが目的の不自然な取引 税務署に否認されるリスクがある
脱税 所得や財産を隠す、虚偽の申告をするなど、違法に税を免れること 加算税や刑事罰の対象になる

日本の居住者は国外の所得も課税対象になる

タックスヘイブンの話を理解するうえで、最初に押さえたいのは、日本の所得税が「居住者」にどう課税するかです。国税庁の説明では、居住者は、国内に住所を有するか、現在まで引き続き1年以上居所を有する個人で、居住者以外の個人が非居住者です。

住所は、所得税基本通達で「各人の生活の本拠」をいい、生活の本拠であるかどうかは客観的事実によって判定する、とされています。住民票を海外に移したかどうかではなく、家族の居住地、住居、職業、資産の所在といった事実から判断されます。一時的な出国で、国内に住居や家族を残している場合は、出国中も国内に住所があるものとして扱われることがあります。

居住者(非永住者を除く)は、国内の所得だけでなく、国外で生じた所得を含む全世界の所得に対して、日本で所得税を納めるのが原則です。この「全世界所得課税」の考え方があるため、日本に住んでいる人が、低税率の国に口座や会社を持って利益を得ても、その所得を日本で申告する必要が出る場合があります。

区分 定義(国税庁の説明) 課税の考え方の目安
居住者 国内に住所があるか、現在まで引き続き1年以上居所がある個人 原則として、国内外の所得を含む全世界の所得が課税対象
非居住者 居住者以外の個人 原則として、日本国内で生じた所得(国内源泉所得)が課税対象

居住者かどうかによって、申告すべき所得の範囲が変わるため、海外への移住や長期滞在を考える場合は、出国前に税理士へ相談してください。

外国子会社合算税制:低税率の海外会社の所得を日本で合算する

外国子会社合算税制は、日本の株主が出資している外国の会社(外国関係会社)が、実体に乏しく、税負担も軽い場合に、その会社の所得を日本の株主の所得に合算して課税する仕組みです。かつては「タックスヘイブン対策税制」と呼ばれていました。

財務省の説明では、判定は次の二つを軸にします。

  • 租税負担割合:外国子会社等の租税負担割合が、ペーパー・カンパニー等は27%、それ以外の外国子会社等は20%以上であれば、この税制の適用が免除されます
  • 経済活動基準:事業基準、実体基準、管理支配基準、所在地国基準(または非関連者基準)の4つ。いずれかを満たさない場合は、合算課税の対象になります
経済活動基準 内容(財務省の説明)
事業基準 主たる事業が、株式の保有など一定のものでないこと
実体基準 本店所在地国に、主たる事業に必要な事務所等があること
管理支配基準 本店所在地国で、事業の管理、支配、運営を自ら行っていること
所在地国基準/非関連者基準 主として本店所在地国で主たる事業を行っていること。卸売業、銀行業、信託業、金融商品取引業、保険業、水運業、航空運送業、航空機貸付業は、主として関連者以外と取引していること

国税庁のQ&Aでは、納税義務者として、外国関係会社の株式等を直接・間接に10%以上保有する居住者や内国法人などが挙げられています。事務所等の実体がなく、事業の管理支配も自ら行っていない外国の会社(ペーパー・カンパニー)は、特定外国関係会社として、会社単位で合算課税の対象になりえます。

つまり、税率の低い地域にペーパー・カンパニーを設けて利益を集めても、日本の株主は合算課税を受ける可能性があります。実体のある事業を行っている外国法人であっても、4つの基準をすべて満たし続けているかは、毎年確認が必要です。数値や区分は制度改正で変わることがあるため、財務省・国税庁の最新の資料と、国際税務に詳しい税理士で確認してください。

不動産投資との関係:外国の法人を使って海外不動産を持つ場合、その法人が「資産を持って家賃を受け取るだけ」で実体に乏しいと判断されると、合算課税の対象になりやすくなります。海外に法人を作ることで日本の課税が避けられるという前提は、成り立たないと考えておくのが安全です。

国外財産調書と口座情報の自動交換

日本の居住者が国外に財産を持っている場合には、財産の内容を税務署に報告する制度があります。さらに、各国の税務当局が金融口座の情報を交換する枠組みも動いています。

国外財産調書

国税庁の説明(No.7456)によると、居住者(非永住者を除く)で、その年の12月31日において価額の合計が5,000万円を超える国外財産を有する人は、国外財産調書を提出しなければなりません。提出期限は、その年の翌年の6月30日です。国外にある不動産、預貯金、有価証券などが含まれます。

項目 内容(国税庁の説明)
対象者 居住者(非永住者を除く)で、12月31日時点の国外財産の価額の合計が5,000万円を超える人
提出期限 その年の翌年の6月30日
提出が期限内で、申告漏れがあった場合 対象の国外財産に係る過少申告加算税等が5%軽減される
提出がない、または記載が不足している場合 申告漏れがあると、過少申告加算税等が5%加重される(書類の提示等がない場合の特例では10%)
罰則 偽りの記載をして提出した場合や、正当な理由なく提出しなかった場合は、1年以下の拘禁刑または50万円以下の罰金に処されることがある

たとえば、12月31日時点で、海外不動産3,000万円、海外の預金1,500万円、海外の有価証券800万円(いずれも仮の例)を持っている場合、合計は5,300万円で、5,000万円を超えるため、提出が必要です。合計がちょうど5,000万円のときは、「超える」にあたらないため対象外になります。ただし、価額の評価は、時価または見積価額など、定められた方法によります。

口座情報の自動交換(CRS)

共通報告基準(CRS)は、OECDが定めた、非居住者の金融口座情報を各国の税務当局間で自動的に交換する国際基準です。国税庁の説明では、日本でも、金融機関等に口座を開設する際に、居住地国名などを記載した届出書の提出が必要です。国内の金融機関は、特定の非居住者の口座情報を、毎年4月30日までに税務署へ報告し、日本の税務当局は、これを相手国に提供します。

日本の居住者が海外の金融機関に口座を持った場合も、その国の金融機関から、日本の税務当局へ情報が提供される仕組みがあります。海外に口座を作っても、日本の税務当局に情報が届かない、という前提は成り立ちません。

海外不動産の税務:損益通算の制限と減価償却

海外の不動産を購入して賃貸する場合、国内の不動産とは異なる税務上の注意点があります。中でも大きいのが、国外中古建物の減価償却に関する損益通算の制限です。

国外中古建物の損益通算の特例(令和3年分以後)

国税庁の説明では、令和3年分以後、個人が国外にある中古建物を貸し付けて不動産所得に損失が生じた場合、その損失のうち、簡便法などで計算した耐用年数による減価償却費に相当する部分は、生じなかったものとみなされます。その結果、その部分は、国内の不動産所得との通算も、給与所得など他の所得との損益通算もできません(租税特別措置法41条の4の3)。

背景には、中古建物の耐用年数を簡便法で計算すると、実際の使用可能期間と合わない短い年数になり、短期間に大きな償却費を計上して、他の所得を圧縮できてしまうという指摘があります。たとえば、木造の法定耐用年数は22年ですが、築年数が法定耐用年数をすべて経過している中古建物では、簡便法による耐用年数は22年×20%=4.4年で、4年になります。

仮の例:建物価額800万円の国外中古建物(耐用年数4年、定額法)で、年間の賃料収入150万円、減価償却費以外の経費50万円の場合、償却費は年200万円で、不動産所得は150万円−50万円−200万円=−100万円(損失)です。この損失は償却費の範囲内のため、全額が「生じなかったもの」とみなされ、給与所得などと通算して所得税を減らすことはできません。

また、この特例の適用を受けた建物を売却するときは、取得費の計算で、各年の減価償却費の合計額から、特例により生じなかったものとみなされた損失相当額を差し引くことになります。細かい取り扱いは、税理士に確認してください。

現地の税金と外国税額控除

海外の不動産には、現地でも所得税、固定資産税、取得時や売却時の税金がかかるのが一般的です。日本の居住者がその国で課された所得税は、一定の要件で、日本の所得税から控除する外国税額控除の対象になります。国税庁の説明では、控除限度額は、所得税の場合、「所得税額×(調整国外所得金額÷所得総額)」で計算します。

たとえば、日本の所得税額が100万円、所得総額に対する調整国外所得金額の割合が20%(仮の例)なら、限度額は20万円です。現地で納めた所得税が30万円なら、控除されるのは20万円までで、残りの10万円は、一定の条件のもと、前3年以内の限度額の余裕の範囲で繰越控除を受けられる場合があります。実際には、復興特別所得税や地方税の控除限度も関係するため、この例はごく簡略化したものです。

国税庁の説明では、外国税額控除の対象とならない外国の税もあります。通常と認められない取引から生じた所得に課された税や、租税条約で軽減・免除された部分を超える税は控除できません。二重課税を完全に避けられるとは限らないため、手取りで比較する必要があります。

融資・為替・管理の問題

  • 国内の金融機関は、海外の不動産を担保にした融資に消極的な傾向がある。現金購入や現地金融機関の利用が前提になりやすい
  • 為替の変動で、円換算の収支や資産価値が変わる
  • 現地の法律、所有権、賃貸借、税制が日本と異なり、情報の収集や管理委託に手間とコストがかかる
  • 賃貸収入を日本に送金する際の手数料、送金に関する報告義務の確認が必要

これらは、利回りの数字だけでは見えにくいコストとリスクです。税負担の軽重だけでなく、手取りと管理の実行可能性を含めて検討してください。

海外に移住する場合の課税:国外転出時課税と日本の不動産

日本の居住者が海外へ移住して非居住者になると、課税の範囲が変わります。ただし、「海外に出れば日本の税金がなくなる」わけではありません。

  • 国内の不動産の賃貸収入:非居住者でも、日本国内の不動産から生じる所得は、日本で課税されます。国税庁の説明では、非居住者に日本国内の不動産の賃借料を支払う場合、支払者は20.42%の税率で所得税及び復興特別所得税を源泉徴収します(個人が自己または親族の居住用に借りる場合などは不要)
  • 国外転出時課税:国外転出の時点で、有価証券等の価額の合計が1億円以上あり、転出前10年以内に国内に住所または居所を有していた期間の合計が5年を超える居住者は、対象資産を譲渡したものとみなして課税される特例があります(納税猶予の制度あり)
  • 相続税・贈与税:国税庁の説明では、相続人が日本国籍を持ち、相続開始前10年以内に国内に住所があったことがあるなど、一定の場合は、国外財産も相続税の課税対象になります

これらは、国外に資産を移したり、移住したりする場合に、税負担が大きく変わる論点です。個別の要件が複雑なため、実行する前に税理士へ確認してください。

節税・租税回避・脱税の線引き

節税、租税回避、脱税は、一続きの線上にあるように見えますが、性質が違います。判断の目安を整理します。

区分 例 考え方・リスク
節税 青色申告特別控除、減価償却、必要経費の計上、国内の特例の適用 税法が認める範囲での適用。要件を満たして期限内に申告する
租税回避 実体のない外国法人を使って所得を移す、形式だけ整えた取引 否認されると、追徴課税や加算税の対象になる。制度の趣旨に反する取引は否認の対象になりうる
脱税 海外口座の所得を申告しない、帳簿の改ざん、虚偽の申告 加算税や刑事罰の対象。国外財産調書の不提出や虚偽記載にも罰則がある

国税庁の説明では、課税標準や税額の計算の基礎となる事実を隠蔽または仮装していた場合には、重加算税が課されることがあり、重加算税は他の加算税に代えて課されます。意図的な隠蔽は、通常の申告漏れより重いペナルティになります。

「合法的な節税」と思って始めたことが、後から否認されるケースを避けるには、取引の目的が事業上の合理性で説明できるか、実体があるか、税務署に説明できる書類が残っているかを、事前に確認します。税負担の軽減だけが目的で、説明が難しい取引は、避けるのが現実的です。

不動産投資で、国内でできる税務の基本

海外の仕組みを使わなくても、国内の不動産投資には、法令で認められた税務の仕組みがあります。ただし、税金を減らすことを目的に物件を買うことは勧められません。税金は、投資の結果として発生するコストであり、収益性と返済の余力で判断するのが基本です。

  • 必要経費の漏れをなくす:管理費、修繕費、固定資産税、借入金利息、減価償却費、保険料などを、帳簿で正しく計上する
  • 青色申告の特典:一定の要件を満たせば、青色申告特別控除などを受けられる(別の記事で整理したとおり)
  • 損益通算の例外を知る:不動産所得の損失は、他の所得と通算できるのが原則だが、土地等の取得に係る借入金利息や、国外中古建物の償却費など、例外がある
  • 法人と個人の比較:所得の規模や、将来の売却・相続を含めて、税負担と手取りを比べる

これらの制度は、国内で完結し、税務署に説明しやすいものです。海外の低税率の仕組みに目を向ける前に、国内で使える制度を、漏れなく適用できているかを確認する価値があります。

手順とチェックリスト:海外の資産や仕組みを検討するとき

  1. 目的を書き出す(分散投資、収益、居住など)。税金を減らすことだけが目的になっていないかを確認する
  2. 自分が日本の居住者かどうか、今後の居住の予定(何年、どこに住むか)を整理する
  3. 日本での課税関係(所得税、住民税、相続税など)を、税理士に試算してもらう
  4. 現地の税金、法律、為替、融資、管理コストを加えて、手取りで比べる
  5. 国外財産調書や、各種の申告・報告の要否と期限を確認する
  6. 実行後は、書類(契約書、送金記録、現地の納税証明)を保管する
  • 12月31日時点の国外財産の合計が5,000万円を超えるか
  • 海外の所得を、日本の確定申告に含めているか
  • 現地で納めた税金の証明書類があるか(外国税額控除に必要)
  • 外国の法人を使う場合、経済活動基準を満たしているか
  • 国外中古建物の損益通算の制限を、収支計画に反映したか
  • 相続や贈与の際の、国外財産の課税関係を確認したか

よくある質問

Q. タックスヘイブンに会社や口座を持つこと自体は違法ですか。

A. 持つこと自体が直ちに違法になるわけではありません。ただし、日本の居住者には全世界所得課税の原則があり、国外の所得や財産を日本で申告しなかった場合は、脱税などの問題になります。外国子会社合算税制や国外財産調書などの制度もあるため、事前に確認が必要です。

Q. 海外に口座を作れば、日本の税務署には分かりませんか。

A. そうとは限りません。CRSにより、各国の税務当局が金融口座の情報を自動的に交換する仕組みがあります。また、国外財産の合計が5,000万円を超える居住者には、国外財産調書の提出義務があります。日本に知られないことを前提にした計画は、現実的ではありません。

Q. 海外不動産の赤字は、給与と通算して節税できますか。

A. 国外中古建物については、令和3年分以後、簡便法などで計算した耐用年数による償却費に相当する損失は、生じなかったものとみなされ、損益通算ができません。個別の取り扱いは、税理士や国税庁の資料で確認してください。

Q. 日本を出て非居住者になれば、日本の税金はかからなくなりますか。

A. いいえ。非居住者でも、日本国内の不動産から生じる所得などには、日本で課税されます。また、一定額以上の有価証券等を持つ人には、国外転出時課税の特例があります。移住の前に、税理士に確認してください。

Q. 国内の不動産投資で、節税のために物件を買うのは有効ですか。

A. 勧められません。減価償却などで課税のタイミングが変わっても、売却時や償却終了後に税負担が戻る場合があります。税金は投資の結果として生じるコストと考え、収益性と返済の余力で判断してください。

まとめ

  • タックスヘイブンは、税負担が低い国・地域を指す一般的な呼び名で、日本の法令上の定義はない。使うこと自体は違法ではないが、所得や財産を申告しなければ脱税になる
  • 日本の居住者は、国外の所得も含めた全世界の所得に課税されるのが原則。居住者かどうかは、生活の本拠などの客観的な事実で判断される
  • 外国子会社合算税制により、実体に乏しく税負担の軽い外国の会社の所得は、日本の株主の所得に合算されることがある。判定は、租税負担割合と、4つの経済活動基準による
  • 12月31日時点で国外財産が5,000万円を超える居住者は、翌年6月30日までに国外財産調書を提出する。口座情報の自動交換(CRS)もあり、海外に置けば分からない、という前提は成り立たない
  • 国外中古建物の償却費相当の損失は、令和3年分以後、損益通算ができない。現地の税金、為替、融資、管理のコストも含めて、手取りで比べる
  • 節税、租税回避、脱税は性質が違う。説明できない取引は避け、国内で使える制度を漏れなく使うことを優先する

税制や数値は改正されることがあります。実際の判断は、国税庁・財務省の最新の資料を確認し、国際税務に詳しい税理士などの専門家に相談してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
公務員が不動産投資で失敗する4つの理由と融資の落とし穴

公務員が不動産投資で失敗する4つの理由と融資の落とし穴のアイキャッチ画像

公務員が不動産投資で失敗する4つの理由と融資の落とし穴

公務員は、収入が安定していて融資の審査で評価されやすい職業と言われます。その一方で、「融資が通ったから買った」という進め方で、割高な物件をつかんだり、兼業の規定を確認しないまま始めてしまったりして、後から苦労する例も少なくありません。この記事では、公務員が不動産投資で陥りやすい4つの失敗の理由と、融資面の落とし穴を、兼業規制の確認方法、返済の安全度の計算例、税金の注意点を含めて整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

積み上がる木のブロックと成長を表すグラフ

公務員は不動産投資ができるのか:兼業規制の基本

最初に確認したいのは、そもそも公務員が不動産投資を行ってよいのか、という点です。結論から言えば、規模や職種によって扱いが異なり、一律に「できる」「できない」とは言えません。国家公務員と地方公務員で、根拠となる法律が違います。

区分 根拠 内容の要点
国家公務員(営利企業の役員等・自営) 国家公務員法第103条 営利を目的とする私企業の役員等を兼ねること、自ら営利企業を営むことは禁止。自営は、人事院が定める承認基準を満たし、所轄庁の長等の承認を得た場合に限り可能。不動産賃貸は、承認の対象として定められている
国家公務員(上記以外の兼業) 国家公務員法第104条 報酬を得て、営利企業以外の事業・事務に従事する場合は、内閣総理大臣および所轄庁の長の許可が必要
地方公務員 地方公務員法第38条 営利企業の役員等を兼ねること、自ら営利企業を営むこと、報酬を得て事業・事務に従事することは、任命権者の許可が必要。許可の基準は、各地方公共団体の人事委員会規則などで定められる

内閣官房内閣人事局の資料(令和8年4月)では、国家公務員法第103条の「営利企業の役員兼業」は、名義のみであっても兼業に該当し、報酬の有無も問わないとされています。また、自営兼業は、人事院が定める承認基準を満たし、承認を得た場合にのみ行えるとされ、対象として不動産賃貸、太陽光電気の販売、家業を継承した事業などが挙げられています。

同じ資料の整理では、第103条の違反には罰則があり、第104条の違反は罰則はないものの懲戒処分の対象になるとされています。兼業の規定は、「知らなかった」では済まないため、投資を始める前の確認が欠かせません。

地方公務員は、地方公務員法第38条にもとづき、各自治体の規則で基準が決まっています。総務省の通知(令和7年6月11日)でも、許可基準の設定は各地方公共団体が法の趣旨の範囲で行うこととされています。自治体によって数値や手続きが異なる可能性があるため、所属する自治体の人事担当部署に、規則と申請方法を確認してください。

民間企業と同じ感覚で考えない:会社員の副業は、就業規則の問題が中心です。公務員の場合は、法律に根拠のある服務規律(職務専念義務、公務の信用の確保など)が関わるため、確認の相手と方法が異なります。名義を家族に変えれば問題がない、という考え方も危険です。人事院の運用通知には、名義が他人であっても、本人が営利企業を営むものと客観的に判断される場合は自営に当たる、と書かれています。

承認が必要になる規模:国家公務員の基準と令和8年4月の見直し

国家公務員の自営兼業のうち、不動産賃貸については、人事院規則14-8の運用通知で、自営に当たる規模が定められています。人事院の運用通知(最終改正令和7年12月19日)の記載では、不動産の賃貸が自営に当たる場合として、次のものが挙げられています。

区分 自営に当たる基準(運用通知の記載)
独立家屋 独立家屋の数が5棟以上
独立家屋以外の建物 貸与できる独立区画の数が10室以上
土地 賃貸契約の件数が10件以上
駐車場 建築物である駐車場、機械設備を設けた駐車場、または駐車台数が10台以上
賃貸料収入 不動産と駐車場の賃貸料収入の年額が1,000万円以上(建物の賃貸のみを行う場合で、床面積の合計が600㎡未満のときを除く)
そのほか 娯楽・遊技設備を設けたもの、旅館・ホテルなど特定の業務の用に供するもの、上記と同様の事情があると認められるもの

人事院は、令和7年12月に自営兼業制度の見直しを公表し、令和8年4月から新制度が施行されています。概要資料によると、不動産賃貸については、承認が必要となる規模の基準が見直され、承認事務が合理化されました。見直し後の図では、10室以上の場合は承認が必要で、10室未満の場合は、賃料年額が1,000万円以上かつ床面積が600㎡以上のときに承認が必要になる、と整理されています。これに対し、見直し前は、10室未満でも賃料年額が500万円以上であれば承認が必要でした。

ただし、これは国家公務員の基準です。そもそも承認が不要な規模であっても、勤務先や職種ごとに、届出や報告を求める運用がないかを確認してください。また、承認が必要な規模に近づく場合や、物件を買い増して規模が変わる場合には、購入前に承認の要否を確認する必要があります。国税庁の確認結果(No.1373)では、貸間・アパート等はおおむね10室以上、独立家屋はおおむね5棟以上であれば、税務上「事業」と判断されやすいとされていますが、税務の基準と兼業規制の基準は別のものです。

  • 承認を受けた後に、昇任・転任などで官職が変わった場合や、自営の内容が変わった場合は、変更後1か月以内に改めて承認を受ける(運用通知の記載)
  • 不動産賃貸の承認は、人事院のQ&Aでは、原則として期限を付けずに行うとされているが、承認権者の判断で期限が付く場合もある
  • 申請には、「自営兼業承認申請書(不動産等賃貸関係)」を、承認権者に提出する

国家公務員の方は、所属府省の人事担当部署(兼業担当)に、承認の要否と手続きを確認してください。地方公務員の方は、自治体の規則を確認してください。内閣人事局の「国家公務員の兼業について(概要)」でも、全体の枠組みが整理されています。

公務員が失敗する4つの理由

ここからは、公務員の不動産投資で、とくに起きやすい4つの失敗の理由を、ひとつずつ整理します。いずれも、属性の評価が高いことが、かえって判断を甘くするという点で共通しています。

理由1:属性に頼り、収益性と価格の妥当性を軽視する

融資が通ることと、その物件が投資として適正であることは、別の問題です。金融機関は、融資の返済能力を、物件の収益だけでなく、借り手の給与や信用力を含めて評価します。公務員は属性の評価が高いため、物件の収益が弱くても、給与からの返済を前提に融資が実行されることがあります。

このとき、「融資が出たのだから、物件も妥当なのだろう」と考えてしまうと、家賃収入では返済を賄えず、毎月、給与から持ち出しをする状態になりかねません。金融機関が貸すことと、投資として成り立つことは別だと切り分けて、物件単体の収支(家賃収入から経費と返済を引いた手残り)を、先に確認する必要があります。

理由2:営業の標的になり、割高な物件を勧められる

安定した属性は、不動産会社の営業担当者から見ても、融資を引きやすく、売りやすい相手です。そのため、勧誘の電話や訪問が多くなり、売り手に有利な価格・条件の物件を勧められる場面が増えます。

  • 「公務員の属性なら、今だけ融資が通る」などと、時間の制約をかけて判断を急がせる
  • 利回りの数字を、満室時の想定家賃で示し、空室や経費を織り込んでいない
  • 修繕費や、将来の大規模修繕の負担に触れない
  • 提携する金融機関やリフォーム会社を、一括で紹介される

こうした説明に対しては、物件の価格が妥当かを、他の売買事例や、収益と積算の両面から、自分で確認することが基本です。売り手の資料だけで判断せず、複数の不動産会社や専門家の意見を比べてください。

理由3:兼業規定の確認が不十分なまま始める

前述のとおり、国家公務員は、一定規模を超える不動産賃貸を行うには承認が必要で、地方公務員は自治体の規則に従う必要があります。購入前に確認せず、契約後に規模の問題が判明すると、取引を進めた後で是正を迫られることがあります。

確認のタイミングは、物件の購入を申し込む前です。物件の戸数、賃料収入の見込み、今後の買い増しの予定を整理して、人事担当部署に事前に相談すると、手続きの要否がはっきりします。

理由4:本業が忙しく、運営・修繕・売却の準備が甘くなる

公務員は、本業の負担が大きい時期があり、物件の運営に時間をかけにくい面があります。入居者募集、家賃の滞納対応、設備の故障、退去時の原状回復など、運営の実務は、放置すると空室や修繕費の増加につながります。

管理会社に委託すれば、日常の運営の負担は軽くなりますが、管理会社の質は、会社によって大きく異なります。委託先の選定、報告の確認、修繕の見積りの比較は、オーナー自身の責任です。さらに、出口(売却)の見通しを持たずに買うと、売却時に手取りが残らない物件を抱えることになります。

失敗の理由 起きやすい状況 防ぐための確認
属性に頼る 融資が通ったことで、収益性の検討が甘くなる 物件単体の収支と返済の安全度(DSCR)を先に試算する
営業の標的になる 割高な物件、満室想定の利回りで提案される 複数社の査定、売買事例、積算評価で価格を確認する
兼業規定の確認不足 規模が承認基準に達する、または確認前に契約する 申込み前に人事担当部署に確認し、必要なら承認を得る
運営体制の不足 空室・修繕・滞納への対応が遅れる 管理会社の比較、修繕積立、出口の想定を購入前に決める

融資の落とし穴1:融資が通ることと、買ってよいことは別

公務員は融資が出やすい分、「いくらまで借りられるか」が先に立ち、「いくらまでなら安全に返せるか」の検討が後回しになりがちです。金融機関の審査は、金融機関の貸倒れリスクを見ているものであり、借り手が、投資として成功するかを保証するものではありません。

融資を受けるときは、次の3つの金額を区別して考えてください。

  • 借りられる額:金融機関の審査で決まる上限。属性が高いほど、大きくなる
  • 返せる額:物件の収入と経費、他の借入、生活費を踏まえて、無理なく返済できる額
  • 借りてよい額:金利上昇、空室、修繕、売却時の価格下落を織り込んでも、家計と投資が破綻しない額

借りられる額と、借りてよい額には、大きな差がある場合があります。属性に頼って、借りられる限度に近い金額で買うと、金利が上がったときや空室が続いたときに、給与からの持ち出しが家計を圧迫します。

融資の落とし穴2:返済の安全度を数字で確認する

返済の安全度を測る基本の指標が、DSCR(債務返済カバー率)です。DSCRは、物件から得られる純収益(NOI。家賃収入から空室損失と運営費を引いたもの)を、年間の元利返済額で割って求めます。1を下回ると、物件の収入だけでは返済できない状態です。金融機関が、どの水準を求めるかは、金融機関によって異なります。

次の仮の例で、金利と空室が変化したときの数字を見てみます。数値はすべて、説明のための仮の例です。

  • 物件価格4,000万円、借入3,600万円、返済期間30年(元利均等)
  • 満室時の年間家賃収入300万円(表面利回り7.5%)
  • 運営費(管理費、固定資産税、保険、修繕の積立など)は年間70万円
  • 自己資金は、物件価格の差額400万円と、購入時の諸費用(仮に物件価格の7%、280万円)の合計680万円
ケース 空室率 金利 NOI(年) 年間返済額 手残り(年) DSCR
基本 5% 2.0% 215.0万円 159.7万円 55.3万円 1.35
金利が1%上がる 5% 3.0% 215.0万円 182.1万円 32.9万円 1.18
空室が増える 15% 2.0% 185.0万円 159.7万円 25.3万円 1.16
両方が起きる 15% 3.0% 185.0万円 182.1万円 2.9万円 1.02

NOIは、満室時の家賃300万円に(1−空室率)を掛け、運営費70万円を引いた額です。基本のケースでは、手残りが年55.3万円で、自己資金680万円に対する利回り(税引前)は約8.1%です。ところが、金利が1%上がり、同時に空室率が15%になると、手残りは年2.9万円に縮み、DSCRは1.02まで下がります。この状態で、大規模な修繕が重なれば、持ち出しになります。

この計算には、所得税・住民税、大規模修繕、退去時の原状回復、広告費などを含めていません。実際の収支は、これらを加えてさらに厳しくなります。変動金利で借りる場合は、返済額が変わることを前提に、複数の金利水準で試算してください。

公務員の場合は、給与という別の収入源があるため、物件の収支が悪化しても、返済を続けられると考えがちです。しかし、給与からの持ち出しが続くと、生活費や、住宅ローン、教育費などに影響します。物件単体で、悪い状況でも持ち出しが出ない(または、許容できる範囲に収まる)かを基準にして、借入額を決めてください。

融資の落とし穴3:他の借入・金利タイプ・金融機関の比較

融資の条件は、物件と借り手の両方で決まります。公務員がとくに確認したい点を整理します。

確認事項 どこが落とし穴になるか 対応の方向
既存の借入(住宅ローン、自動車ローン等) 審査では、投資用ローンとあわせた負債全体が見られることが多く、借入の枠が減る場合がある 既存の借入を把握し、完済や借り換えで枠を確保できるか確認する
金利タイプ(変動・固定) 変動金利は、金利上昇で返済額が増える。固定金利は、金利が高めに設定される場合がある 金利が上がった場合の返済額を、試算して比較する(別の記事で整理したとおり、DSCRで確認)
返済期間と築年数 築年数が進んだ物件では、融資期間が短くなり、毎月の返済が重くなる場合がある 金融機関ごとの期間の考え方を、購入前に確認する
団体信用生命保険(団信) 健康状態によっては加入できない場合がある。融資の条件に影響することがある 加入の可否と、条件(保障内容、保険料の扱い)を事前に確認する
金融機関の選択 紹介された金融機関だけで比べないと、条件の良し悪しが分からない 複数の金融機関から、金利・期間・手数料・担保・保証の条件を取り寄せる

なお、不動産投資の融資は、一つの金融機関で枠を使い切ると、次の購入時に使える融資枠が小さくなることがあります。この点は、別の記事で整理したとおりです。最初の物件で借りすぎると、2件目以降の選択肢が狭まります。

税金と確定申告で気をつけること

公務員が不動産投資を始めると、給与所得に加えて、不動産所得が生じます。税務の面でも、確認すべき点があります。

  • 確定申告の要否:国税庁の説明(No.1900)では、給与を1か所から受けていて、その全部が源泉徴収の対象となる場合に、給与所得・退職所得以外の各種の所得金額の合計額が20万円を超えるときは、確定申告が必要です。不動産所得が出れば、多くの場合、申告が必要になります
  • 損益通算の例外:不動産所得が赤字の場合、他の所得(給与所得)と損益通算できるのが原則ですが、土地等を取得するために要した負債の利子に相当する部分は、損益通算の対象になりません(国税庁 No.1391)
  • 減価償却と売却時の税金:償却で経費を大きくすると、売却時の譲渡所得が大きくなる。償却の終了後は、税負担が重くなる場合もある
  • 事業的規模の判断:税務上の「事業」と判断される規模の目安は、貸間・アパートはおおむね10室以上、独立家屋はおおむね5棟以上(国税庁 No.1373)。この区分で、青色申告特別控除の額などが変わる。兼業規制の基準とは別に判断する

これらの税務は、毎年の確定申告で処理します。税理士に相談する、会計ソフトで帳簿を付けるなど、申告の体制を、購入前に決めておくと、申告漏れを避けられます。住民税の納付方法など、勤務先や自治体への影響がある点は、所属の人事担当部署や自治体の窓口で確認してください。

運営を回す体制:忙しい本業との両立

公務員の不動産投資で、最も軽視されやすいのが、運営の体制です。入居者募集、家賃管理、クレーム対応、修繕、更新、退去対応を、どう回すかを、購入前に決めておきます。

  • 管理会社の選定:管理手数料の水準、募集力、修繕の見積りの出し方、報告の頻度を、複数社で比べる
  • 修繕の備え:家賃収入の一部を、修繕のために毎月積み立てる。築年数が進んだ物件ほど、積立額は多めに見る
  • 緊急連絡の体制:勤務時間中に連絡がつきにくい場合の、連絡の手順を管理会社と決めておく
  • 記録の管理:契約書、領収書、修繕の記録、収支を、一か所にまとめて保管する
  • 出口の想定:売却の時期の目安と、その時点の手取りを、購入前に試算する

本業が忙しいほど、運営を管理会社に任せる範囲が広がります。その分、手数料が収支に影響するため、管理手数料を含めた収支で、物件を判断してください。

失敗を避けるための手順とチェックリスト

  1. 勤務先(所属の人事担当部署、自治体)で、兼業の規定と、承認・許可の要否を確認する
  2. 融資・税金・リスクの基礎を学び、自分の家計の許容範囲(持ち出しの限度)を決める
  3. 物件を、満室時ではなく、空室・金利上昇・修繕を織り込んだ収支で試算する
  4. 営業担当者の説明を、複数の不動産会社・金融機関・専門家の意見と比べる
  5. 管理会社、修繕の備え、出口の見通しを決めてから、購入を申し込む
  6. 購入後も、年に1回、収支とDSCR、承認の要否(規模の変化)を見直す
  • 購入前に、人事担当部署へ相談したか
  • 物件の収支で、金利+1%・空室率15%のときのDSCRを確認したか
  • 既存の借入と、新しい借入を合計した返済負担を把握しているか
  • 給与からの持ち出しが出る場合、その限度額を決めているか
  • 複数の金融機関の条件を比べたか
  • 管理会社の候補を、複数社比較したか
  • 売却時の手取りを、試算したか

よくある質問

Q. 公務員は不動産投資をしてもよいのですか。

A. 規模や職種によって扱いが変わります。国家公務員は、一定規模を超える不動産賃貸(自営)に承認が必要で、地方公務員は、自治体の規則に従って許可を受ける必要があります。小規模であれば承認が不要な場合もありますが、購入前に、所属の人事担当部署で確認してください。

Q. 公務員は融資を受けやすいのですか。

A. 勤務先の安定性や収入の安定が評価され、融資の審査で有利に働くことは一般にあります。ただし、金融機関ごとに評価は異なり、借入額、他の借入、物件の担保評価によっても結果が変わります。融資が受けられることと、投資として適正なことは別の問題です。

Q. 家族の名義で物件を持てば、兼業規定に抵触しませんか。

A. そうとは限りません。国家公務員の運用通知では、名義が他人であっても、本人が営利企業を営むものと客観的に判断される場合は、自営に当たるとされています。名義の変更で規制を回避しようとせず、人事担当部署に事情を説明して確認してください。

Q. 物件の収支が赤字でも、給与があれば問題ないでしょうか。

A. 給与からの持ち出しが続くと、生活費、住宅ローン、教育費などに影響します。持ち出しの限度額を決め、悪い状況(金利上昇、空室の増加)でも、その範囲に収まる借入額に抑えてください。

Q. 副収入があると、確定申告は必要ですか。

A. 国税庁の説明では、給与を1か所から受けている場合、給与所得・退職所得以外の所得の合計が20万円を超えると、確定申告が必要です。不動産所得が出れば、多くの場合、申告が必要になります。個別の判断は、税務署や税理士に確認してください。

まとめ

  • 公務員の不動産投資は、国家公務員法(第103条・第104条)や地方公務員法(第38条)の兼業規制が前提。規模や職種で扱いが異なるため、購入前に人事担当部署で確認する
  • 国家公務員の自営の基準は、独立家屋5棟以上、10室以上、土地の賃貸契約10件以上、賃貸料収入年1,000万円以上(建物のみで600㎡未満を除く)などで、令和8年4月に、承認が必要な範囲が見直された
  • 失敗の4つの理由は、属性に頼る、営業の標的になる、兼業規定の確認不足、運営体制の不足。いずれも、事前の確認と試算で減らせる
  • 融資が通ることと、買ってよいことは別。借りられる額ではなく、悪い状況でも返せる額で決める
  • 返済の安全度は、DSCRなどの数字で確認し、金利上昇と空室の増加を同時に織り込んで試算する
  • 確定申告、損益通算の例外、償却と売却時の税負担、管理の体制と出口の見通しも、購入前に整理する

制度や数値は改正されることがあります。実際の判断は、所属の人事担当部署、国税庁、金融機関、税理士などの専門家に確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事
不動産投資の事業計画書の書き方|融資審査で見られるポイント

不動産投資の事業計画書の書き方のアイキャッチ画像

不動産投資の事業計画書の書き方

融資を申し込むとき、金融機関から「事業計画書を出してください」と言われて、何をどこまで書けばよいのか迷う人は多いと思います。事業計画書は、決まった書式があるわけではなく、「どの物件を、いくらで買い、どう運営し、どう返済するか」を相手に伝えるための資料です。この記事では、金融機関が見ているポイント、計画書に入れる項目、数字の根拠の作り方を、仮の数字を使った収支・返済の計算例とあわせて整理します。

▶ チーム戦(SEN)無料体験セミナーの詳細はこちら

電卓と紙幣

事業計画書とは:融資審査での位置づけ

不動産投資の事業計画書は、購入しようとする物件で、事業としてどう収益を上げ、借入をどう返していくのかを、第三者に分かるように書いた資料です。金融機関は、申込書や決算書、物件資料だけでは見えにくい、「借り手が事業をどう考えているか」を、この資料から読み取ります。

書式に決まりはなく、事業計画書を求めない金融機関もあります。ただし、提出することで、審査担当者が物件や運営の方針を把握しやすくなり、追加の質問が減るなど、審査の進め方に好影響が出る場合があります。とくに、物件単体の収益が薄い、自己資金の割合が低い、経験が浅い、といった点がある場合は、計画書で補足する意味が大きくなります。

計画書の目的は、融資を通すための体裁を整えることではありません。自分自身が、その物件で事業が成り立つかを、数字で確かめるための作業でもあります。計画書を書いてみて、数字が合わなければ、購入を見直すべき、という判断材料にもなります。

金融機関は何を見ているか

金融機関が不動産投資の融資で確認したいのは、大きく言えば「返済が滞らないか」と「万一のときに回収できるか」の2点です。この2点が、事業計画書のどの部分で答えられるかを、整理します。

金融機関が見る点 確認する内容 計画書で答える部分
返済能力 物件の収益で返済できるか。足りない場合、他の収入や資産で補えるか 収支計画、返済計画(DSCR、返済比率)、申込者の概要
物件の収益性 家賃設定が相場に合っているか。空室や経費の見込みが現実的か 物件の概要、収支計画の前提と根拠
担保価値 万一のとき、売却で回収できる見込みがあるか 物件の概要(土地・建物の評価)、出口戦略
資金計画の妥当性 自己資金がいくらか、諸費用を含めた資金の出入りに無理がないか 資金計画(使途と調達)
リスクへの備え 空室、金利上昇、修繕などが起きたときの対応 リスクと対策、予備資金
申込者の姿勢 数字を理解し、運営の方針を持っているか 全体の整合性、根拠のある数字、事実に基づいた記載

金融機関ごとに重視する点や、求める資料は異なります。計画書を作る前に、申込み予定の金融機関の担当者へ、必要な資料と、希望する形式があるかを確認しておくと、作り直しを減らせます。

事業計画書に盛り込む項目:全体像

項目は、次の7つに整理すると、抜けが出にくくなります。A4で1〜数枚に収め、最初のページで要点が分かるようにすると、読み手の負担が減ります。

No. 項目 書く内容 添付する資料の例
1 申込者の概要 氏名・年齢・職業、年収、資産と負債、不動産の保有状況、経験 源泉徴収票、確定申告書の控え、資産・負債の一覧
2 物件の概要 所在地、構造、築年、面積、価格、現況の賃貸状況、立地の特徴 登記事項証明書、重要事項説明書、レントロール、賃貸借契約書
3 資金計画 購入価格・諸費用の使途と、借入・自己資金の調達 見積書、自己資金の残高が分かる資料
4 収支計画 家賃収入、空室、運営費、手残りの見込み(年ごと) 管理会社の見積り、固定資産税の納税通知書
5 返済計画 借入条件、年間返済額、DSCR・返済比率、金利上昇時の試算 返済予定表
6 リスクと対策 空室、金利上昇、修繕、災害などへの備え 保険の見積り、修繕計画
7 出口戦略 売却の時期・価格の想定、残債との関係、保有継続の方針 近隣の取引事例、査定書

項目1・2:申込者の概要と物件の概要の書き方

申込者の概要

申込者の概要では、返済の原資になる収入と、万一のときの備えになる資産を、整理して書きます。年収や勤務先の情報だけでなく、現在の借入(住宅ローン、既存の投資用ローン)と、金融資産、不動産の保有状況を、一覧にして示します。

  • 収入:給与収入、事業収入、既存の家賃収入(年額)
  • 資産:預貯金、有価証券、保有不動産(購入価格と現在の評価の目安)
  • 負債:借入先、残高、月々の返済額、金利、残りの期間
  • 経験:不動産投資の経験年数、保有戸数、運営で身につけたこと(事実のみ)

経験が少ない場合は、無理に実績を大きく見せようとせず、運営を任せる管理会社の体制、学んだ内容、予備資金の厚さなどで、備えを示すほうが、説得力があります。

物件の概要

物件の概要では、事実を整理して書きます。所在地、構造、築年数、土地・建物の面積、価格、現在の入居状況と家賃は、資料を見ながら、正確に転記します。事実を示すうえで、次の資料を用意します。

  • 登記事項証明書:所有者、面積、担保(抵当権)の設定状況を確認する
  • 重要事項説明書・売買契約書の案:法令上の制限、設備、取引条件を確認する
  • レントロール:入居者、賃料、契約期間の一覧。入居状況の事実を示す
  • 賃貸借契約書:賃料、敷金、更新、解約の条件を確認する
  • 固定資産税の納税通知書:税額の根拠にする
  • 修繕履歴・建築関係の書類:建物の状態と、今後の修繕の目安を把握する

物件の強みと弱みの両方を書くことも大切です。弱みを隠さず、対策とあわせて書くと、事実を正直に示す姿勢が伝わります。

項目3:資金計画の書き方

資金計画は、「何にいくら使い、その資金をどう調達するか」を示す表です。使途と調達の合計が一致していることが、最低限の条件です。

購入価格のほかに、購入時には諸費用がかかります。計画書に抜けがあると、あとで資金が足りなくなるため、項目を洗い出して計上します。

使途 内容 見積りの根拠
物件購入代金 売買契約書の価格 売買契約書(案)
仲介手数料 不動産会社に支払う成功報酬(上限は国土交通省の告示で定められている) 不動産会社の見積り
登録免許税・司法書士報酬 所有権移転、抵当権設定の登記に関する費用 司法書士の見積り
不動産取得税 不動産を取得した後に、都道府県から課される税金 都道府県の税事務所への確認、概算
印紙税 売買契約書・金銭消費貸借契約書の印紙 国税庁の税額表
融資の手数料・保証料 金融機関の事務手数料、保証会社の保証料など 金融機関の見積り
火災保険・地震保険 加入する保険の初年度の保険料 保険代理店の見積り
予備資金 購入後の空室・修繕などに備える資金 自己資金の残高

調達の側では、借入額、自己資金、その他(親族からの贈与や借入など)を書きます。自己資金の出どころを聞かれることが多いため、預貯金の通帳の写しなど、裏付けを揃えておきます。購入価格のうち、どの割合を借入で賄うかは、金融機関と物件の評価によって決まります。借入割合を高めるほど、返済の負担が重くなるため、収支計画で、返済に耐えられるかを確認してください。

資金計画では、購入後の運転資金(予備資金)を忘れないでください。購入直後は、入居者の入れ替わり、設備の不具合、固定資産税の初回納付などで、出費が重なることがあります。予備資金を計画に組み込んでおくと、返済が滞るリスクを減らせます。

項目4:収支計画の書き方と計算例

収支計画は、事業計画書の中心です。家賃収入から、空室による損失と、運営にかかる費用を引いて、手元に残る額(キャッシュフロー)を求めます。ここでは、仮の物件を使って、具体的に計算します。数値はすべて、説明のための仮の例です。

前提条件(仮の例)

  • 木造アパート1棟、8戸、築15年。購入価格6,500万円(土地3,500万円、建物3,000万円)
  • 満室時の家賃:1戸あたり月5.5万円。年間では、5.5万円×8戸×12か月=528万円(表面利回り約8.1%)
  • 借入:5,200万円、金利2.2%、期間25年(元利均等)。自己資金は、諸費用を含め約1,755万円
  • 空室率:10%(家賃の保守的な見込み)
  • 運営費:管理委託料は実効収入の5%、固定資産税・都市計画税30万円、保険料6万円、修繕・原状回復の積立40万円、共用部の水道光熱12万円、清掃・募集費10万円
項目 金額(年) 計算
満室時の家賃収入 528.0万円 5.5万円×8戸×12か月
空室損失 −52.8万円 528万円×10%
実効収入 475.2万円 528万円−52.8万円
運営費(合計) −121.8万円 管理料23.8+税30+保険6+修繕40+光熱12+清掃・募集10
純収益(NOI) 353.4万円 475.2万円−121.8万円
年間返済額(元利) −270.6万円 5,200万円、2.2%、25年
税引前の手残り 82.8万円 353.4万円−270.6万円

この例では、純収益353.4万円に対して、年間の返済額が270.6万円で、DSCR(純収益÷年間返済額)は約1.31、返済比率(年間返済額÷実効収入)は約56.9%です。税引前の手残りは年82.8万円で、自己資金約1,755万円に対する利回り(税引前)は約4.7%になります。

運営費の見方

運営費の項目で、とくに抜けが出やすいのが、修繕費と税金です。固定資産税は、総務省の説明で、標準税率が1.4%とされています(市町村が条例で定める)。市街化区域内では、都市計画税(制限税率0.3%)が加わる場合があります。実際の税額は、物件ごとの評価額と自治体の税率で決まるため、売主から、直近の納税通知書を入手して、実額を計画に入れてください。

修繕費は、築年数と建物の状態で大きく変わります。大規模な修繕(外壁、屋根、防水、給排水の更新など)は、数年から十数年に一度、まとまった金額が必要になります。毎年の「積立」として計上して、大規模修繕の時期には、積み立てた資金を充てる計画にすると、現実に近い計画になります。

減価償却と帳簿上の損益

計画書では、現金の動き(キャッシュフロー)と、税務上の損益を、分けて示すと、誤解を避けられます。減価償却は、現金が出ていかない経費だからです。

上の例で、築15年の木造建物3,000万円の耐用年数を、簡便法で見積もると、法定耐用年数22年のうち、経過年数15年に対し、「22年−15年」に「経過年数の20%」を加えて、7年+3年=10年になります(国税庁 No.5404の考え方)。定額法で、年間の償却費は300万円です。1年目の借入利息は、返済額270.6万円から元本の返済分157.8万円を引いた約112.8万円です。

  • 不動産所得(帳簿上)= 純収益353.4万円 − 借入利息112.8万円 − 減価償却費300万円 =約−59.4万円(赤字)
  • 手残り(現金)= 純収益353.4万円 − 年間返済額270.6万円 = 約82.8万円(黒字)

帳簿上は赤字でも、現金は黒字になるため、他の所得との損益通算で、税負担が軽くなる場面があります。ただし、償却が終わると、帳簿上の利益が増え、税負担が重くなることがあります。税金の計算は、別の記事で整理したとおり、償却終了後の資金繰りも含めて確認してください。個別の税額は、税理士に試算を依頼してください。

項目5:返済計画とストレステスト

返済計画では、借入の条件(金額、金利、期間、返済方式)と、年間返済額、そして、返済に余裕があるかを示します。事業計画書で説得力が出るのは、うまくいく場合だけでなく、悪い状況を想定した数字も示している場合です。

先ほどの仮の物件で、空室率と金利を変えたときの数字を比べます。

ケース 空室率 金利 NOI(年) 年間返済額 手残り(年) DSCR 返済比率
基本 10% 2.2% 353.4万円 270.6万円 82.8万円 1.31 56.9%
金利上昇 10% 3.0% 353.4万円 295.9万円 57.5万円 1.19 62.3%
空室増加 20% 2.2% 303.3万円 270.6万円 32.7万円 1.12 64.1%
金利4%に上昇 10% 4.0% 353.4万円 329.4万円 24.1万円 1.07 69.3%
両方が起きる 20% 4.0% 303.3万円 329.4万円 −26.1万円 0.92 78.0%

この表のとおり、空室率20%かつ金利4%の組み合わせでは、手残りが年26.1万円のマイナスになり、DSCRは1を下回ります。この場合、不足分を自己資金や他の収入で補う必要があります。計画書には、こうした状況でも、予備資金で何年耐えられるかを書くと、リスクへの備えとして評価されやすくなります。

金融機関がどの水準のDSCRや返済比率を求めるかは、金融機関と物件の種類によって異なります。数値の基準を断定せず、申込み予定の金融機関に確認してください。変動金利で借りる場合は、金利の変動に応じて返済額が変わることを前提にし、固定金利との比較も、計画書に添えると、検討の深さが伝わります。

項目6・7:リスクと対策、出口戦略の書き方

リスクと対策

リスクは、起きやすい順に、発生したときの影響と、対策をセットで書きます。リスクを書かないより、書いたうえで備えていることを示すほうが、信頼されます。

リスク 影響 対策の例
空室の増加 家賃収入の減少、返済が苦しくなる 管理会社の募集力の確認、家賃の見直し、予備資金の確保、客付けの複数ルートの確保
金利の上昇 変動金利の場合、返済額が増える 固定金利の検討、繰上返済の計画、DSCRの余裕の確保
修繕費の増加 突発的な出費で資金が不足する 修繕積立の実施、建物の診断、見積りの比較
災害 建物の損傷、賃貸の停止 火災保険・地震保険の加入、ハザードマップの確認
入居者の滞納 家賃の未回収 保証会社の利用、管理会社による督促体制

出口戦略

出口戦略では、保有を続けるか、売却するか、売却する場合の時期と価格の想定を書きます。金融機関が見たいのは、返済が行き詰まったときに、物件を売って回収できる見込みがあるかどうかです。売却価格が、残債を上回るかを示すことが、基本になります。

先ほどの例で、借入5,200万円(金利2.2%、25年)のうち、5年後の残債は約4,375万円です。売却価格が変動したときの、残債との関係を整理します。

5年後の売却価格(仮) 購入価格比 残債(約4,375万円)との差 残債÷売却価格
5,000万円 約77% 約625万円 約87.5%
5,500万円 約85% 約1,125万円 約79.5%
6,000万円 約92% 約1,625万円 約72.9%
6,500万円 100% 約2,125万円 約67.3%

この例では、売却価格が約4,375万円(購入価格の約67%)を下回ると、残債を完済できない計算になります。実際には、ここから仲介手数料などの売却費用と、税金が引かれます。売却にかかる費用や税金は、別の記事で整理したとおりです。計画書では、売却価格の想定に、近隣の取引事例や査定書を根拠として添えてください。

数字の根拠の作り方:家賃・経費・価格

事業計画書の数字は、根拠を示せるものだけを、書くようにします。根拠のない楽観的な数字は、金融機関に、保守的な数字へ置き換えられるだけでなく、計画全体の信頼性を下げます。

数字 根拠の取り方
家賃 現在の賃貸借契約書とレントロール。近隣の募集家賃・成約家賃との比較。管理会社へのヒアリング
空室率 物件の過去の入居状況、周辺の需給。保守的に、少し高めに置く
運営費 管理会社の見積り、固定資産税の納税通知書、保険の見積り、売主から入手する過去の収支資料
修繕費 建物の状態の診断、過去の修繕履歴、築年数。数年ごとの大規模修繕を年額に均して積立てる
購入価格・売却価格 近隣の取引事例、土地の価格の指標、収益から逆算した価格、査定書
金利・借入条件 金融機関の提示条件(金利、期間、手数料)。条件が複数あるときは、比較表で示す

取引事例や土地の価格は、国土交通省の不動産情報ライブラリで、地価公示、都道府県地価調査、不動産取引価格情報などを確認できます。取引価格情報は、取引当事者へのアンケートをもとにした情報で、個別の物件の価格を示すものではないため、あくまで目安として使います。

また、減価償却に関わる耐用年数は、国税庁の「No.5404 中古資産の耐用年数」で、簡便法の考え方を確認できます。国税庁の耐用年数表では、建物の住宅用は、木造が22年、鉄筋コンクリート造が47年などと定められています。

書き方のポイントと、作成の手順

計画書の書き方で気をつけたい点を、整理します。

  • 事実と見込みを分ける:現在の家賃や契約内容は事実として書き、将来の家賃や空室率は、見込みとして書く
  • 保守的に見積もる:家賃は下げ気味に、空室と経費は多めに、金利は上がる前提で試算する
  • 1枚で要点が分かるようにする:最初のページに、物件、資金計画、DSCRなどの要点をまとめ、詳細は後ろにまわす
  • 表と数字で示す:文章の説明を減らし、表で、数字の根拠が追えるようにする
  • 悪いケースも書く:うまくいく場合だけでなく、空室増加や金利上昇のケースも併記する
  • 整合性を確認する:資金計画、収支計画、返済計画で、数字が一致しているかを確認する

避けたいのは、事実と異なる記載です。収入、資産、物件の状況などを、実際より良く見せる記載は、融資の審査を損なうだけでなく、融資契約の違反となり、融資の取り消しや、一括返済の請求、法的な責任につながる可能性があります。数字に不明な点がある場合は、「確認中」「概算」と明記して、確認が取れた時点で更新してください。

事業計画書は、一度作って終わりではありません。購入後も、年に1回、実績の収支と計画を比べて、ずれの原因を確認すると、運営の改善に使えます。金融機関から、追加の融資や借り換えの相談をするときにも、過去の計画と実績の比較が、説明の材料になります。

作成の手順とチェックリスト

  1. 物件の情報(登記事項証明書、レントロール、賃貸借契約書、固定資産税の納税通知書、修繕履歴)を集める
  2. 家賃・空室率・運営費・修繕費の前提を決め、根拠を整理する
  3. 資金計画を作り、使途と調達の合計を一致させる
  4. 収支と返済をシミュレーションし、金利上昇と空室増加のケースも計算する
  5. リスクと対策、出口戦略を整理する
  6. 1〜数枚にまとめ、金融機関の担当者に、事前に形式を確認する
  • 資金計画の使途と調達の合計は一致しているか
  • 運営費に、固定資産税、保険、修繕の積立、管理委託料が入っているか
  • 金利上昇と空室増加のケースで、DSCRと手残りを確認したか
  • 予備資金で、何か月・何年耐えられるかを書いたか
  • 売却価格の想定に、取引事例などの根拠があるか
  • 事実と見込みを区別して書いているか

よくある質問

Q. 事業計画書は、必ず提出しなければなりませんか。

A. 金融機関によって異なります。求めない金融機関もありますが、提出すると、物件や運営の方針が伝わりやすくなり、審査で有利に働く場合があります。申込み予定の金融機関に、必要な資料を事前に確認してください。

Q. 決まった書式はありますか。

A. 決まった書式はありません。金融機関が独自の様式を持っている場合は、その様式に合わせます。ない場合は、この記事で整理した7項目を、A4で1〜数枚にまとめる形で構いません。

Q. どのくらい保守的に見積もればよいですか。

A. 一律の基準はありません。空室率や金利の前提は、物件の立地や築年数、借入条件で変わります。基本のケースと、悪いケースの両方を試算して、悪いケースでも、予備資金の範囲で返済を続けられるかを確認してください。

Q. 経験が少ない場合、計画書で何を書けばよいですか。

A. 経験を大きく見せるよりも、運営を任せる管理会社の体制、学んだ内容、予備資金の厚さ、保守的な試算の内容を、事実として書くほうが説得力があります。

Q. 計画書と実際の収支がずれたら、どうなりますか。

A. ずれること自体は珍しくありません。ずれの原因を、家賃、空室、経費、金利に分けて確認し、必要に応じて、対策を取ります。返済が難しくなりそうな場合は、早めに金融機関に相談してください。

まとめ

  • 事業計画書は、「どの物件を、いくらで買い、どう運営し、どう返済するか」を金融機関に伝える資料。決まった書式はなく、事前に金融機関へ確認する
  • 金融機関が見ているのは、返済能力、物件の収益性、担保価値、資金計画の妥当性、リスクへの備え
  • 項目は、申込者の概要、物件の概要、資金計画、収支計画、返済計画、リスクと対策、出口戦略の7つに整理すると抜けにくい
  • 収支計画は、空室と運営費(修繕・税金を含む)を織り込み、キャッシュフローと、減価償却を含む帳簿上の損益を分けて示す
  • 返済計画は、DSCRや返済比率で安全度を示し、金利上昇と空室増加の悪いケースも併記する
  • 数字は、レントロール、見積り、取引事例などの根拠とセットで示し、事実と見込みを区別する。事実と異なる記載はしない

制度や数値は改正されることがあります。実際の融資の条件や税務の判断は、金融機関や税理士などの専門家に確認してください。

融資を活用した不動産投資を、体系的に学びたい方へ
レバレッジ型不動産投資スクール「チーム戦(SEN)」では、融資・物件選び・税金の考え方を、無料体験セミナーでご紹介しています。

チーム戦(SEN)無料体験セミナーはこちら

※セミナー後に有料サービスのご案内がある場合があります。成果を保証するものではありません。

※本記事は一般的な情報の提供を目的としたものであり、特定の投資・融資・税務上の判断を勧めるものではありません。制度や数値は記事作成時点の一般的な内容です。個別の判断は、金融機関・税理士などの専門家にご確認ください。

最終更新:2026年10月

関連記事